Anwalt für Privatinsolvenz Düsseldorf | bundesweit
Schuldenberatung – Verbraucher- und Regelinsolvenz
Stand: September 2026 – zuletzt rechtlich geprüft von Rechtsanwalt Benjamin Dimsic, LL.M.
Anwalt für Privatinsolvenz & Anwalt für Verbraucherinsolvenz hilft Mandanten bundesweit schuldenfrei zu werden, egal wie viele Gläubiger sie haben und egal wie hoch ihre Schulden sind. In maximal 3 Jahren schuldenfrei!








Anwalt für Privatinsolvenz in Düsseldorf hilft Ihnen schuldenfrei zu werden
Insolvenzantrag vom Experten – Insolvenzverfahren dauern ab sofort nur noch drei Jahre!
Was wir für Sie tun können:
- Sie sind überschuldet und kennen keine Ausweg?
- Sie erhalten laufend Briefe von Gläubigern mit Mahnungen und Drohungen.
- Sie haben den Überblick über Ihre Schulden verloren und kennen keinen Ausweg?
Kein Problem, glauben Sie mir, hierfür gibt es eine einfache Lösung.
Rechtsanwalt Benjamin Dimsic, LL.M aus Düsseldorf ist Spezialist für Schuldenregulierung sowie Privatinsolvenz, Verbraucherinsolven und Regelinsolvenz und Ihnen bundesweit dabei, dass Sie keine Briefe mehr von Gläubigern erhalten und diese Sie in Ruhe lassen, d.h. keine Mahnungen mehr, keine Drohungen mehr, keine Pfändungen etc. Innerhalb einer recht kurzen Zeit (3 Jahre, zügiger auch möglich) werden Sie schuldenfrei, egal ob Sie 10.000 Euro Schulden haben oder 1 Millionen Euro Schulden.
Kann eine Person ihre Schulden nicht begleichen, ist sie zahlungsunfähig oder droht eine Zahlungsunfähigkeit, dann kann die Anmeldung einer Privatinsolvenz bzw. Regelinsolvenz sinnvoll sein. Sie hat Vor- und Nachteile für den Schuldner – kann am Ende aber zu einer Befreiung von Restschulden führen.
Seit Oktober 2020 dauern Insolvenzen nur noch 3 Jahre für Privatpersonen, Selbständige und Einzelunternehmer (auch z.B. Handwerker, Freiberufler etc.). Mit unserer Hilfe werden Sie innerhalb von 3 Jahren schuldenfrei. Für alle, die eine neue Perspektive, einen finanziellen Neuanfang wollen, lohnt sich also eine Insolvenz.
Vorsicht vor dubiosen Angeboten von „Internetkanzleien“ und Schuldenberatern
Anwalt für Privatinsolvenz Benjamin Dimsic, LL.M. aus Düsseldorf:
„Aus meiner 15 jährigen Praxis als Rechtsanwalt für Privatinsolvenzen weiß ich aus zahlreichen Fällen, dass oft dubiose Angebote dahingehend gemacht werden, dass vom Schuldner ein bestimmter monatlich zu zahlender Betrag für die Gläubiger zur Verfügung gestellt wird ohne Aussicht tatsächlich in absehbarer Zeit schuldenfrei zu werden. Zum Beispiel kam ein Mandant mit Schulden von ca. 90.000 EUR bei 7 Gläubigern zu mir, dem eine „Internetkanzlei“ auf Basis seines Einkommens vorgeschlagen hat 900 EUR monatlich an die Gläubiger zu zahlen. Rechtsanwaltskosten sollten in Höhe von 4.500 EUR anfallen. Hier würde der Mandant erst eimal 5 Monate auf die Rechtsanwaltskosten zahlen. Erst dann würden die Gläubiger bedient werden, wobei man nicht vergessen darf, dass sich die Schulden von 90.000 EUR täglich durch Zinsen und weiter auflaufende Kosten erhöhen. Hier würde der Mandant fast 10 Jahre brauchen um schuldenfrei zu werden! In einem solchen Fall macht die Privatinsolvenz auf jeden Fall Sinn, da man bereits nach 3 Jahren schuldenfrei wird. Hierauf wurde er aber nicht ordentlich aufgeklärt.“
Anwalt für Privatinsolvenz & Anwalt für Verbraucherinsolvenz – unsere Expertise



Wie werde ich schuldenfrei? Anwalt für Privatinsolvenz Düsseldorf informiert
Privatinsolvenzen können in der Form der sog. Verbraucherinsolvenz oder – bei (ehemals) Selbstständigen – in der Form der Regelinsolvenz das richtige Verfahren sein. Betroffen sind also immer natürliche Personen (im Gegensatz zu juristischen Personen wie GmbH usw.). Das Verfahren findet nur auf Antrag statt, entweder durch den Schuldner selbst (Eigenantrag) oder durch einen Gläubiger. Der Schuldner ist nicht zur Antragstellung verpflichtet.
Voraussetzung für die Eröffnung eines Privatinsolvenzverfahrens sind Zahlungsunfähigkeit und Deckung der Verfahrenskosten. Durch die Einführung des § 4a InsO (Stundung der Verfahrenskosten) ist gewährleistet, dass auch mittellose Schuldner Zugang zum Verfahren erhalten. Unbedingt ist also bei Stellung eines Privatinsolvenzantrags neben dem Antrag auf Restschuldbefreiung stets der Antrag auf Stundung der Verfahrenskosten zu stellen, damit Restschuldbefreiung erteilt werden kann. Dies bedeutet, dass der Schuldner regelmäßig drei Anträge zu stellen hat, wenn er ein Privatinsolvenzverfahren mit dem Ziel der Restschuldbefreiung betreiben will:
- Eigener Insolvenzantrag des Schuldners,
- Restschuldbefreiungsantrag des Schuldners,
- Stundungsantrag des Schuldners.
Wie läuft das Verfahren der Privatinsolvenz ab?
Das Verbraucherinsolvenzverfahren sieht grundsätzlich wie folgt aus:
- Vor Einleitung des eigentlichen Verfahrens hat der Schuldner zwingend zu versuchen, mit allen Gläubigern eine außergerichtliche Einigung (Schuldenbereinigungsverfahren) herbeizuführen. Gelingt dies nicht, wird unter Vorlage einer Bescheinigung (Anwalt oder öffentliche Schuldnerberatungsstellen) über das Scheitern ein Schuldenbereinigungsplan vorgelegt (der zumeist dem Vorgehen im vorangegangenen Schuldenbereinigungsversuch entspricht) und zusammen mit dem Antrag auf Eröffnung des Insolvenzverfahrens beim zuständigen Insolvenzgericht eingereicht.
- Das Gericht kann u.U. ein gerichtliches Schuldenbereinigungsverfahren einleiten. Sind beide Schuldenbereinigungsverfahren gescheitert, schließt sich ein vereinfachtes Insolvenzverfahren an.
- In einem Gerichtstermin kommt es zur Anhörung der Gläubiger oder der Richter führt eine schriftliche Anhörung durch, was in der Praxis die Regel ist. Liegen keine Versagungsgründe vor, erlässt das Gericht einen Beschluss über den Antrag des Schuldners mit der Ankündigung der Restschuldbefreiung. Gleichzeitig wird ein Insolvenzverwalter als Treuhänder eingesetzt.
- Es schließt sich die Wohlverhaltensperiode des Schuldners (3 Jahre) mit bestimmten Verpflichtungen an, die der Schuldner unbedingt einzuhalten hat.
- Nach 3 Jahren wird die sog. Restschuldbefreiung erteilt und man ist von nun an schuldenfrei.
Was bleibt mir während der Privatinsolvenz? – Ein konkretes Rechenbeispiel aus der Praxis
Die häufigste Frage in der ersten Beratung ist nicht die nach dem Ablauf, sondern nach dem eigenen Geldbeutel: Was bleibt mir monatlich übrig? In einer Stadt wie Düsseldorf, in der Mieten und Lebenshaltungskosten vergleichsweise hoch sind, ist diese Frage besonders drängend. Die Antwort hängt von Ihrem Nettoeinkommen und Ihren Unterhaltspflichten ab – und fällt in vielen Fällen besser aus, als Betroffene erwarten.
Seit dem 30.06.2027 beträgt der gesetzliche pfändungsfreie Grundbetrag 1.589,99 € netto monatlich (ohne Unterhaltspflichten). Bei Unterhaltspflichten gegenüber Ehegatten oder Kindern erhöht sich dieser Betrag erheblich – was dazu führt, dass Familien mit Kindern in vielen Fällen kaum oder gar nichts abführen müssen.
Zwei konkrete Beispiele aus der anwaltlichen Praxis:
Beispiel 1 – Arbeitnehmer, keine Unterhaltspflichten
| Ausgangssituation | Wert |
|---|---|
| Nettoeinkommen monatlich | 2.100 € |
| Unterhaltspflichten | keine |
| Gesamtschulden | 48.000 € |
| Gläubiger | 5 (Bank, zwei Kreditkarten, Finanzamt, Inkasso) |
| Berechnung über 3 Jahre | Betrag |
|---|---|
| Pfändungsfreier Grundbetrag (ab 30.06.2027) | 1.589,99 € |
| Monatlich abgeführt an den Treuhänder | ca. 190 € |
| Gesamtleistung über 36 Monate | ca. 6.840 € |
| Verbleibende Schuldenlast nach Restschuldbefreiung | 0 € |
| Effektiv erlassene Schulden | ca. 41.160 € (nach Kosten) |
Beispiel 2 – Verheiratete Person mit einem Kind (2 Unterhaltspflichtige)
| Ausgangssituation | Wert |
|---|---|
| Nettoeinkommen monatlich | 2.600 € |
| Unterhaltspflichten | 2 Personen (Ehegatte + 1 Kind) |
| Gesamtschulden | 42.000 € |
| Gläubiger | 4 (Bank, Dispokredit, Finanzamt, Inkasso) |
| Berechnung über 3 Jahre | Betrag |
|---|---|
| Pfändungsfreier Betrag bei 2 Unterhaltspflichten (ab 30.06.2027) | ca. 2.513 € |
| Monatlich abgeführt an den Treuhänder | ca. 35 € |
| Gesamtleistung über 36 Monate | ca. 1.260 € |
| Verbleibende Schuldenlast nach Restschuldbefreiung | 0 € |
| Effektiv erlassene Schulden | ca. 40.740 € (nach Kosten) |
Beispiel 2 macht deutlich, was viele Betroffene nicht wissen: Wer Ehegatten oder Kinder unterhält, ist in der Pfändungstabelle deutlich besser gestellt. Bei einem Nettoeinkommen von 2.600 € und zwei Unterhaltspflichtigen verbleibt ein pfändbarer Betrag von nur rund 35 € monatlich – die Familie zahlt über drei Jahre insgesamt rund 1.260 € und wird dafür von 42.000 € Schulden befreit.
Haben Sie Unterhaltspflichten gegenüber mehr als zwei Personen, erhöht sich der Freibetrag weiter – in manchen Konstellationen liegt das pfändbare Einkommen faktisch bei null.
Bitte beachten: Die konkreten Berechnungen hängen von Ihren individuellen Einkommens- und Familienverhältnissen ab und sollten anwaltlich geprüft werden. Die oben genannten Werte basieren auf der Pfändungsfreigrenzenbekanntmachung (gültig ab 30.06.2027) und der aktuellen Pfändungstabelle gemäß § 850c ZPO. Sie dienen der Veranschaulichung.
Schuldnerberatung in Düsseldorf – warum die Wartezeit zum Problem werden kann
In Düsseldorf gibt es mehrere anerkannte Schuldnerberatungsstellen – darunter die Evangelische Schuldnerberatung der Diakonie Düsseldorf, die Caritas, die AWO sowie der städtische Verbund der Schuldner- und Insolvenzberatung der Landeshauptstadt. Diese Einrichtungen bieten wertvolle und kostenlose Hilfe. Sie sind jedoch angesichts der hohen Fallzahlen in einer Großstadt mit über 650.000 Einwohnern strukturell überlastet. Wartezeiten von mehreren Monaten auf einen regulären Beratungstermin sind auch in Düsseldorf keine Ausnahme.
Das Problem: Die Schulden warten nicht.
Während Sie auf einen Termin warten, laufen laufende Pfändungen weiter, sammeln sich Mahngebühren und Gerichtskosten an, werden neue Vollstreckungstitel erwirkt – und Fristen beginnen zu laufen, die später verfahrensrelevant werden können. Jeder Monat ohne strukturierte rechtliche Prüfung kann die spätere Schuldenlast erhöhen und den Weg zur Restschuldbefreiung verlängern.
Ein Rechtsanwalt kann demgegenüber unmittelbar aktiv werden: Gläubiger kontaktieren, laufende Vollstreckungsmaßnahmen prüfen, den außergerichtlichen Einigungsversuch einleiten und – falls dieser scheitert – zeitnah den Insolvenzantrag beim Amtsgericht Düsseldorf stellen. Die anwaltliche Begleitung ist mit Kosten verbunden, die jedoch im Verhältnis zur erlassenen Schuldensumme und den Kosten der Untätigkeit regelmäßig deutlich geringer ausfallen.
Wer überschuldet ist und schnell Klarheit benötigt, sollte nicht monatelang auf einen kostenlosen Termin warten – sondern frühzeitig eine anwaltliche Ersteinschätzung einholen.
Was sich am Tag der Verfahrenseröffnung konkret ändert – ein Vorher-Nachher
Viele Betroffene fragen sich, ob sich nach monatelanger Belastung durch Schulden, Pfändungen und Gläubigeranrufe wirklich etwas ändert – und wenn ja, wann. Die Antwort: Mit dem Eröffnungsbeschluss des Amtsgerichts Düsseldorf tritt der Wandel rechtlich sofort ein. Was das im Alltag bedeutet:
| Situation vor der Verfahrenseröffnung | Situation ab dem Tag der Eröffnung |
|---|---|
| Lohnpfändung läuft – der Arbeitgeber führt einen Teil des Gehalts direkt an Gläubiger ab | Die Lohnpfändung wird eingestellt. Der Arbeitgeber zahlt das Gehalt wieder vollständig aus (der pfändbare Anteil geht ab jetzt an den Treuhänder) |
| Kontopfändungen blockieren den Zahlungsverkehr – Miete, Lebensmittel, Strom können nicht bezahlt werden | Kontopfändungen werden aufgehoben. Ein eingerichtetes P-Konto schützt den monatlichen Freibetrag vollständig |
| Gerichtsvollzieher kann jederzeit klingeln und Sachwerte pfänden | Sachpfändungen durch den Gerichtsvollzieher sind ab sofort rechtlich unzulässig (§ 89 InsO) |
| Gläubiger schreiben, rufen an, mahnen und drohen mit weiteren Schritten | Gläubiger dürfen keine Forderungen mehr individuell durchsetzen – sie müssen sie zur Insolvenztabelle anmelden |
| Zinsen und Mahngebühren laufen weiter und erhöhen die Schuldenlast täglich | Zinslauf auf Insolvenzforderungen ist gestoppt – die Schuldenlast friert ein |
| Neue Vollstreckungstitel können beantragt und vollstreckt werden | Neue Vollstreckungsmaßnahmen sind für die Dauer des Verfahrens ausgeschlossen |
Der Eröffnungsbeschluss ist kein bürokratischer Akt – er ist der Moment, ab dem das Gesetz aktiv auf Ihrer Seite steht. Was vorher täglich eskalieren konnte, steht ab diesem Zeitpunkt unter rechtlichem Schutz.
Ein praktischer Hinweis für Düsseldorfer Mieter: Gerade in einer Stadt mit angespanntem Wohnungsmarkt ist die Sorge vor dem Verlust der Wohnung verbreitet. Das Insolvenzverfahren ändert nichts am Mietverhältnis, solange die laufende Miete weiter bezahlt wird. Eine Kündigung allein wegen der Insolvenz ist rechtlich nicht zulässig.
Überschuldung in Düsseldorf – zwischen Stadtimage und Realität
Düsseldorf gilt als eine der wohlhabendsten Städte Deutschlands. Die Königsallee, das Rheinufer, das internationale Flair – dieses Bild prägt die Außenwahrnehmung. Es prägt auch das Schweigen vieler Menschen, die in dieser Stadt in finanzielle Not geraten sind. Wer in Düsseldorf Schulden hat, schämt sich oft doppelt: einmal für die Schulden selbst, und einmal dafür, nicht dem Bild der Stadt zu entsprechen, das nach außen kommuniziert wird.
Die Realität sieht anders aus. Die Überschuldungsquote in Düsseldorf liegt trotz des wohlhabenden Stadtimages deutlich über dem bundesweiten Durchschnitt von rund 8 Prozent. In Stadtteilen wie Garath, Rath, Flingern-Nord oder Lierenfeld ist finanzielle Knappheit strukturelle Normalität – nicht persönliches Versagen. Auch in der vermeintlich gut verdienenden Mittelschicht hat die Kombination aus gestiegenen Mietkosten, Inflation und schwankendem Einkommen in den vergangenen Jahren Haushalte in die Überschuldung getrieben, die sich lange für abgesichert hielten.
Das Insolvenzverfahren ist kein Ausdruck von Scheitern. Es ist ein gesetzlich geregeltes Instrument, das der Gesetzgeber bewusst für genau diese Situationen geschaffen hat – für Menschen, die nicht mehr allein herauskommen, aber einen geregelten, rechtlich sicheren Weg nach vorne brauchen. In NRW wurden zuletzt über 19.000 Verbraucherinsolvenzen pro Jahr beantragt – ein Anstieg, der zeigt, dass immer mehr Menschen die Insolvenz als das wahrnehmen, was sie ist: ein legitimes Rechtsinstrument, kein letzter Ausweg.
Wer heute den Schritt macht, Hilfe in Anspruch zu nehmen, handelt nicht gegen sich selbst – sondern für sich.
Privatinsolvenz bei Bürgergeld oder ALG II – was viele nicht wissen
Ein häufiges Missverständnis: Wer Bürgergeld oder Arbeitslosengeld II bezieht, hält eine Privatinsolvenz oft für nicht möglich oder nicht sinnvoll – weil „ohnehin nichts da ist“. Das Gegenteil ist richtig.
Bürgergeld und ALG II sind nach § 851 ZPO i.V.m. § 54 SGB I vollständig unpfändbar. Sie fallen nicht in die Insolvenzmasse und werden auch nicht an den Treuhänder abgeführt. Wer ausschließlich staatliche Leistungen bezieht, hat monatlich null Euro abzuführen – durchläuft aber dennoch das vollständige Verfahren und erhält nach drei Jahren die Restschuldbefreiung.
Das bedeutet konkret:
- Die Schulden werden nach Ablauf der Wohlverhaltensphase vollständig erlassen – auch bei fehlendem pfändbarem Einkommen.
- Die Obliegenheit, eine angemessene Erwerbstätigkeit auszuüben oder sich ernsthaft darum zu bemühen, gilt auch für Bürgergeld-Beziehende – was in der Praxis nicht bedeutet, jede Arbeitsstelle annehmen zu müssen, sondern dass der ernsthafte Wille zur Beschäftigung erkennbar sein muss.
- Wer während des Verfahrens Arbeit aufnimmt und dadurch pfändbare Einkommensanteile erzielt, führt diese ab – ändert aber nichts am grundsätzlichen Ablauf oder am Termin der Restschuldbefreiung.
- Das Verfahren läuft regulär drei Jahre – unabhängig davon, ob in dieser Zeit etwas zur Insolvenzmasse geflossen ist oder nicht.
Gerade in Düsseldorf, wo die Mietkosten hoch und die Lebenshaltungskosten spürbar über dem Bundesschnitt liegen, geraten auch Menschen mit zeitweise stabilem Einkommen schnell in eine strukturelle Überschuldung. Wer nach einer Phase der Erwerbslosigkeit mit Schulden dasteht und zunächst nur Bürgergeld bezieht, sollte nicht warten, bis das Einkommen wieder steigt – sondern frühzeitig prüfen lassen, ob das Insolvenzverfahren der richtige Schritt ist. Die Höhe des Einkommens entscheidet nicht darüber, ob eine Insolvenz sinnvoll ist – sondern ob die Zahlungsunfähigkeit dauerhaft vorliegt.
Privatinsolvenz für ehemalige Selbstständige in Düsseldorf – Mode, Gastronomie, Kreativwirtschaft
Düsseldorf ist nicht nur Landeshauptstadt, sondern auch eines der bedeutendsten Wirtschaftszentren Deutschlands – mit einer besonders starken Konzentration in den Bereichen Mode und Fashion, Messegeschäft, Kreativwirtschaft, Werbung und Gastronomie. Gerade diese Branchen haben in den vergangenen Jahren erheblichen Druck erlebt: Konsumrückgang, steigende Energiekosten und veränderte Marktbedingungen haben viele kleine und mittelständische Betriebe in die Insolvenz oder Geschäftsaufgabe gezwungen.
Die Folge: Viele ehemalige Inhaber, Freelancer und Selbstständige stehen heute mit persönlichen Restschulden da – Verbindlichkeiten aus Mietverträgen für Geschäftsräume, private Bürgschaften für Betriebskredite, offene Lieferantenforderungen oder Steuerschulden aus der Selbstständigkeit, die nach Betriebsaufgabe persönlich haften.
Typische Konstellationen in Düsseldorf:
- Ehemalige Modehändler und Showroom-Betreiber aus dem Bereich rund um das Messezentrum, die nach dem Rückgang der Ordermessen persönlich für Mietschulden haften.
- Gastronomen aus der Altstadt, die nach Betriebsaufgabe mit persönlich verbürgten Bankkrediten und Pachtschulden konfrontiert sind.
- Freelancer aus der Werbe- und Agenturbranche, die als Einzelunternehmer tätig waren und nach Auftragseinbrüchen private Verbindlichkeiten aufgebaut haben.
- Eventdienstleister und Messebauer, die im Umfeld der Messe Düsseldorf tätig waren und durch den Wegfall von Veranstaltungen in existenzielle Schieflage geraten sind.
Für alle diese Gruppen gilt: Die Verfahrenswahl zwischen Verbraucherinsolvenz und Regelinsolvenz ist entscheidend und muss individuell geprüft werden. Ehemalig Selbstständige können das Verbraucherinsolvenzverfahren nutzen, wenn ihre Vermögensverhältnisse überschaubar sind – also keine offenen Forderungen aus Arbeitsverhältnissen gegenüber ehemaligen Mitarbeitern bestehen und die Gläubigerstruktur nicht erheblich komplex ist. Eine fehlerhafte Verfahrenseinordnung führt zur Unzulässigkeit des Antrags.
Wer in Düsseldorf nach einer Betriebsaufgabe oder Geschäftsschließung mit persönlichen Restschulden konfrontiert ist, sollte die Verfahrenswahl anwaltlich prüfen lassen – bevor ein Antrag gestellt wird.
Privatinsolvenz oder abwarten? – Was passiert, wenn nichts passiert
Viele Betroffene schieben die Entscheidung für ein Insolvenzverfahren hinaus – aus Scham, Unsicherheit oder der Hoffnung, die Situation werde sich von selbst bessern. In Düsseldorf kommt hinzu, dass viele Menschen in einem sozialen Umfeld leben, in dem finanzielle Schwierigkeiten besonders ungern thematisiert werden. Was in dieser Wartezeit passiert, wird selten offen kommuniziert. Die folgende Gegenüberstellung zeigt, was das konkret bedeutet – am Beispiel einer Person mit 50.000 € Schulden und einem Nettoeinkommen von 2.000 €.
| Zeitraum | Szenario A: Privatinsolvenz jetzt | Szenario B: Abwarten und nichts tun |
|---|---|---|
| Monat 1–6 | Analyse der Schuldenlage, außergerichtlicher Einigungsversuch, Antragstellung – Vollstreckungsschutz tritt mit Eröffnung in Kraft | Mahnungen, erste Vollstreckungsbescheide, Kontopfändung möglich, Zinslauf läuft weiter – in Düsseldorf mit hohen Lebenshaltungskosten besonders belastend |
| Jahr 1 | Vollstreckungsschutz aktiv, keine neuen Pfändungen, definierter Monatsbetrag an Treuhänder, Alltag planbar | Lohnpfändung durch Arbeitgeber möglich, SCHUFA-Einträge häufen sich, Gläubiger erwirken neue Titel, Mietzahlungen geraten in Gefahr |
| Jahr 2 | Wohlverhaltensphase läuft stabil, kein Gläubigerkontakt mehr nötig, finanzielle Situation kalkulierbar | Weitere Vollstreckungstitel, mögliche Sachpfändung, Druck auf Arbeitgeber durch Drittschuldnererklärung, Schuldensumme durch Zinsen und Kosten weiter gestiegen |
| Jahr 3 | Restschuldbefreiung erteilt – alle Insolvenzforderungen erlassen, wirtschaftlicher Neustart | Schulden weiter gewachsen, neue Pfändungstitel möglich – Verjährungsfristen wurden durch Vollstreckungstitel auf 30 Jahre verlängert |
Der entscheidende Unterschied: Ein rechtskräftiger Vollstreckungstitel – also ein Urteil oder ein Vollstreckungsbescheid – kann 30 Jahre lang vollstreckt werden. Das bedeutet: Wer heute 40 Jahre alt ist und einen Vollstreckungstitel gegen sich hat, kann theoretisch bis zum 70. Lebensjahr gepfändet werden, sobald sein Einkommen die Pfändungsfreigrenze überschreitet. In Düsseldorf, wo viele Menschen ihre Einkommenssituation im Laufe der Zeit verbessern, ist dieses langfristige Pfändungsrisiko besonders real.
Die Privatinsolvenz beendet dieses Risiko nach drei Jahren vollständig und rechtssicher. Es gibt keinen anderen rechtlichen Weg, der eine vergleichbare Wirkung in einer vergleichbaren Zeit erzielt.
Nehmen Sie frühzeitig Kontakt auf – je früher eine strukturierte Prüfung der Situation erfolgt, desto besser lassen sich die nächsten Schritte rechtlich und wirtschaftlich richtig setzen.
Hier finden Sie uns:
Dimsic Rechtsanwälte · Am Hackenbruch 19 · 40231 Düsseldorf · Telefon: 0211 15831842 · E-Mail: mail@dimsic.com · Mo–Fr 8:30–17:00 Uhr · Notfall 24/7
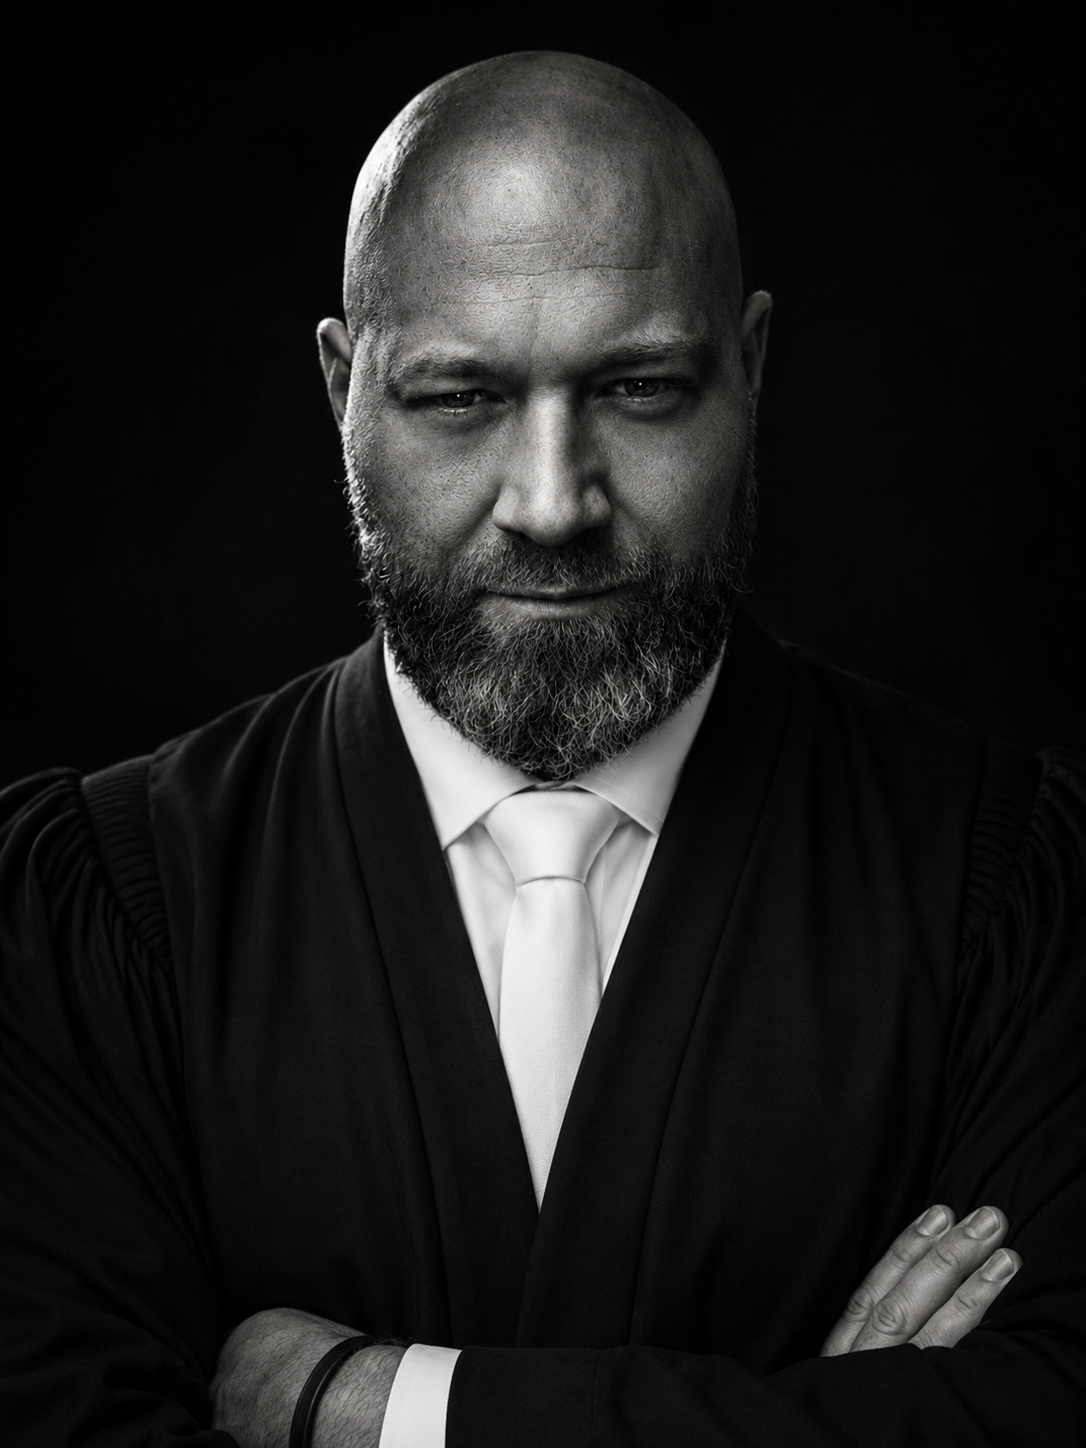
Ihr Ansprechpartner auf dieser Seite
Rechtsanwalt & Strafverteidiger Benjamin Dimsic, LL.M.
Rechtsanwalt in Düsseldorf mit Fokus auf anspruchsvolle Mandate im Strafrecht, Bußgeldrecht, Privatinsolvenz, Verkehrsrecht & Unfallregulierung, Zivilrecht. Studium und LL.M. im Gewerblichen Rechtsschutz hat er an der Heinrich-Heine-Universität Düsseldorf abgeschlossen.
Diese Seite wurde fachlich von Rechtsanwalt Benjamin Dimsic, LL.M. erstellt bzw. geprüft. Ziel ist eine klare, rechtlich fundierte und verständliche Einordnung Ihrer Situation – insbesondere dann, wenn schnelle Entscheidungen erforderlich sind.
Mandanten aus Düsseldorf, Krefeld, Duisburg, Solingen, Wuppertal, Neuss, Köln, Essen, Bochum, Dortmund, Mönchengladbach, Gelsenkirchen, Oberhausen, Moers, Mülheim an der Ruhr, Ratingen, Leverkusen, Remscheid, Langenfeld, Mettmann, Meerbusch, Velbert, NRW und bundesweit wenden sich regelmäßig an die Kanzlei,wenn es um Vorladungen, Kündigungen, Bußgeldbescheide Ermittlungsverfahren oder rechtlich sensible Situationen geht, in denen eine frühzeitige anwaltliche Einschätzung entscheidend ist.
- Zulassung seit 2010, mehr als 15.000 Mandante
- Rechtsanwalt in Düsseldorf, NRW sowie bundesweit
- Beratung bei rechtlich sensiblen Fällen
- Schnelle Ersteinschätzung möglich
- Erreichbar per Telefon, WhatsApp und E-Mail, im Strafrecht rund um die Uhr
Mehr Details zur Privatinsolvenz | Verbraucherinsolvenz und deren Ablauf
Die ersten Schritte der Privatinsolvenz beginnen bereits vor der offiziellen Anmeldung (Einreichung eines Antrags beim zuständigen Insolvenzgericht auf Eröffnung eines Insolvenzverfahrens). Zunächst ist es notwendig, die individuelle Schulden- und Finanzsituation zu ermitteln. Ausschlaggebende Faktoren hierbei sind die Schuldenhöhe, das Einkommen, die Anzahl der Gläubiger, weitere Verpflichtungen (beispielsweise Unterhaltszahlungen) und ein Überblick über das vorhandene Vermögen. Dies machen wir in der Regel durch Ordnung und Prüfung der Ihnen vorliegenden Unterlagen der Gläubiger. Diese werden alphabetisch nach Gläubiger geordnet. In einem weiteren Schritt werden sodann alle Gläubiger unter Fristsetzung sowie der Aufforderung die genaue Forderungshöhe mitzuteilen von uns kontaktiert.
Sind all diese Punkte erledigt, muss ein sog. Schuldenbereinigungsversuch erfolgen, d.h. es wird versucht mit den Gläubigern eine einvernehmliche Lösung zu finden – dieser Schuldenbereinigungsversuch ist zwingende Voraussetzung für den anschließenden gerichtlichen Antrag auf Eröffnung eines Insolvenzverfahrens. Wie der Schuldenbereinigungsplan aussieht, ist stets abhängig von den individuellen Umständen, insbesondere der individuellen wirtschaftlichen Situation d.h. dem Einkommen sowie der familiären Situation.
Scheitert dieser Schuldenbereinigungsversuch (was häufig der Fall ist), kann im Folgenden die Privatinsolvenz beantragt werden. Dies erfolgt durch die Einreichung eines bestimmten Antrags beim zuständigen Insolvenzgerichts. Der Inhalt dieses Antrags ist streng vorgegeben und recht umfangreich.
Ist der Antrag gestellt, dauert es meist etwa einen Monat, bis das Verfahren eröffnet wird. Ab diesem Zeitpunkt dürfen Gläubiger den Schuldner nicht mehr kontaktieren und alle Pfändungen werden gestoppt. Der Kontakt zu den Gläubigern läuft während des Verfahrens über einen Insolvenzverwalter, den das Insolvenzgericht bestimmt. Schuldner erhalten den pfändungsfreien Teil ihres Einkommens. Die Höhe ist individuell unterschiedlich.
Ungefähr ein Jahr nach Beginn des Verfahrens beginnt die sogenannte Wohlverhaltensperiode. In dieser kann der Schuldner Einkommen oder andere Zuwendungen unabhängig von ihrer Höhe erhalten und – wenn möglich – wieder eigenes Geld ansparen. Es wird allerdings monatlich ein festgelegter pfändbarer Betrag zu zahlen sein.
Drei Jahre nach Beginn des Verfahrens erfolgt die Restschuldbefreiung durch das Insolvenzgericht. Das bedeutet, dass Gläubiger ihre Forderungen verlieren und der Schuldner schuldenfrei wird. Davon gibt es allerdings Ausnahmen, beispielsweise im Fall von Steuerhinterziehung oder bei Schulden, die durch vorsätzlich unerlaubte Taten oder durch Bußgelder entstanden sind.
Voraussetzungen für eine Privatinsolvenz | Verbraucherinsolvenz
Es gibt einige Punkte, die für die Anmeldung einer Privatinsolvenz erfüllt sein müssen:
- Der Schuldner ist zahlungsunfähig oder es droht eine Zahlungsunfähigkeit, und es bestehen offene Forderungen.
- Ein Einigungsversuch mit den Gläubigern ist gescheitert.
- Der Wohnsitz des Schuldners befindet sich zu Beginn des Verfahrens in Deutschland.
- Es liegt keine selbstständige Tätigkeit vor (hier gibt es jedoch Möglichkeiten nach Eröffnung des Insolvenzverfahrens eine Selbständigkeit wieder aufzunehmen)
- Ein Einkommen oder eine Anstellung ist nicht notwendig, um Privatinsolvenz anzumelden. Auch arbeitssuchende Personen, Rentner oder Studenten können Insolvenz beantragen.
Was sind die Vor- und Nachteile der Privatinsolvenz | Regelinsolvenz?
Ob die Anmeldung einer Privatinsolvenz sinnvoll ist, hängt von der individuellen Situation ab. Wir prüfen Ihren Fall gerne für Sie und stehen Ihnen mit kompetenten Experten zur Seite.
Die folgenden Vor- und Nachteile können bei einer ersten Einschätzung helfen.
Zu den Vorteilen zählt, dass Schuldner nach Abschluss des Insolvenzverfahrens von ihren Schulden befreit werden. Der Zeitpunkt für die Restschuldbefreiung ist klar definiert, sodass Planungssicherheit für den Schuldner besteht. Seit Oktober 2020 dauert es drei Jahre, bis die restlichen Schulden erlassen werden.
Schon unmittelbar nach Eröffnung des Insolvenzverfahrens dürfen Gläubiger nicht mehr vollstrecken oder Pfändungen durch einen Gerichtsvollzieher durchführen lassen. Es besteht weiterhin ein unpfändbarer Teil des Einkommens, über den Schuldner frei verfügen können. Drei weitere Jahre nach der Restschuldbefreiung werden alle Schufa-Einträge gelöscht, die bis zur Eröffnung des Insolvenzfahrens bestanden (dies wird voraussichtlich auf 6 Monate reduziert). Auch das trägt zu einer Erleichterung für den Schuldner bei.
Doch natürlich gibt es auch Nachteile der Privatinsolvenz.
Es bleibt Ihnen monatlich “nur” der pfändungsfreie Betrag des Nettoeinkommens. Den Rest überweisen Sie an den Insolvenzverwalter. Sie müssen ggf. Einschränkungen im Konsumverhalten hinnehmen. Der Abschluss von Ratenkrediten ist i.d.R. nicht möglich. Die Vermögensbestandteile, die Sie nicht zwingend zum Leben benötigen, verwertet der Insolvenzverwalter. Dazu kann u.U. auch Ihr Auto gehören. Ihr Arbeitgeber weiß über Ihre Privatinsolvenz Bescheid. Da Abläufe in der Lohnbuchhaltung und zusätzliche Arbeit nötig ist, sind viele Arbeitgeber nicht begeistert. Zwar ist die Insolvenz kein Kündigungsgrund, aber in Sachen Probezeit und Jobsuche sicherlich kein Vorteil. Das Insolvenzverfahren wird öffentlich gemacht (Insolvenzbekanntmachungen). Dritte könnten also erfahren, dass Sie sich in der Privatinsolvenz befinden. Einige Schulden verschwinden nicht durch ein Privatinsolvenzverfahren, z.B. Geldstrafen oder Bußgelder. Wenn Sie eine neue Wohnung suchen, Verträge wechseln oder einen Kredit beantragen möchten, ist das aufgrund der schlechten Bonität (geringe Kreditwürdigkeit) nur unter erschwerten Bedingungen möglich. Sie dürfen in der Wohlverhaltensphase nicht gegen die 5 Obliegenheiten verstoßen. Dazu gehört eine große Portion Selbstdisziplin. Falls Sie arbeitslos sind, müssen Sie sich in ausreichendem Maße um einen Job bemühen.
Privatinsolvenz | Verbraucherinsolvenz oder Regelinsolvenz?
Was ist der Unterschied zwischen einer Regelinsolvenz und einer Privatinsolvenz bzw. Verbraucherinsolvenz?
Im Gegensatz zur Privatinsolvenz bzw. Verbraucherinsolvenz betrifft ein Regelinsolvenzverfahren
- Schuldner, die zum Zeitpunkt der Antragstellung eine selbständige wirtschaftliche Tätigkeit ausüben, also Unternehmer/Selbstständige sind;
ehemals wirtschaftlich Selbstständige, deren Vermögensverhältnisse nicht überschaubar sind (ab 20 Gläubigern aufwärts gilt das immer) und/oder gegen die Forderungen aus Arbeitsverhältnissen bestehen; - alle juristischen Personen wie z.B. GmbH und AG,die zahlungsunfähig und / oder überschuldet sind.
Wie läuft das Regelinsolvenzverfahren ab?
Bei natürlichen Personen (Selbständige/Unternehmer, Freiberufler):
- Antragstellung (freiwillig) durch den Schuldner, verbunden mit einem Restschuldbefreiungsantrag und einem Kostenstundungsantrag.
- Bestellung eines vorläufigen Insolvenzverwalters/eines Sachverständigen. Dieser prüft,ob ein Insolvenzgrund vorliegt und ob genügend verwertbares Vermögen vorhanden ist, um die Kosten eines Verfahrens zu decken.
- Eröffnung des Insolvenzverfahrens wie bei Verbraucherinsolvenz.
- Schlusstermin wie bei der Verbraucherinsolvenz, entweder mündliche oder schriftliche Anhörung der Gläubiger, Beschluss des Gerichts. Anschließende Wohlverhaltensperiode von 6 Jahren wie bei der Verbraucherinsolvenz.
Zur Verdeutlichung für natürliche Personen:
Das Regelinsolvenzverfahren betrifft Personen mit Einkünften aus selbstständiger Tätigkeit (Freiberufler, Einzelunternehmer, Gewerbetreibende, Handwerksbetriebe, ganz allgemein Selbstständige), die noch aktiv tätig sind und ehemalige Selbstständige mit mehr als 20 Gläubigern oder Schulden aus Arbeitsverhältnissen.
Das Verbraucherinsolvenzverfahren richtet sich an alle anderen Personen wie Arbeitnehmer, Rentner, Arbeitslose, Studenten etc.
Vom Ergebnis her betrachtet ist es einerlei, welches Verfahren man letztlich durchlaufen muss, in beiden Fällen erhält der Schuldner zum Abschluss der 6-jährigen Wohlverhaltensperiode die Restschuldbefreiung.
Unterschied in formaler Hinsicht:
- Der Verbraucherinsolvenz muss zwingend ein außergerichtlicher Schuldenbereinigungsversuch vorausgehen. Es müssen außerdem zwingend die amtlichen Verfahrensvordrucke verwendet werden.
- Bei der Regelinsolvenz muss kein Schuldenbereinigungsverfahren vorausgehen, die Verwendung amtlicher Vordrucke ist nicht erforderlich (aber unbedingt zu empfehlen).
Kostenlose Schuldenanalyse
Füllen Sie einfach, schnell und digtal unser interaktives Schuldenanalyse-Formular aus – wir prüfen, ob der Weg einer privaten Insolvenz für Sie der beste Weg aus den Schulden ist. Die Prüfung und Ersteinschätzung ist für Sie kostenfrei. Machen Sie den ersten Schritt in ein schuldenfreies Leben, es gibt nichts zu verlieren.
Individuellen Pfändungsfreibetrag berechnen
Prüfen Sie, welcher pfändungsfreier Betrag Ihnen individuell zur Verfügung steht. Prüfen Sie dies anhand der aktuellen Pfändungstabelle oder nutzen Sie unseren individuellen Pfändungsrechner.
Schuldenfrei mit Privatinsolvenz24
Machen Sie kostenfrei und unverbindlich einen Schuldencheck bei Privatinsolvenz24 oder fragen Sie unverbindlich nach einer kostenfreien Ersteinschätzung ihrer persönlichen Situation.
Fragen und Antworten (FAQ) zur Privatinsolvenz
Über 100 Fragen beantworten wir in der wohl größten Fragen und Antwort Sektion im Internet zu allen möglichen Fragen betreffend die Themen Privatinsolvenz, Verbraucherinsolvenz und Regelinsolvenz
Fallbeispiele aus der Praxis: Privatinsolvenz
Hier zeigen wir echte, anonymisierte Fälle unserer Mandanten. So sehen Sie, welche Wege in die Schulden und wieder hinaus möglich sind.
FAQ – Fragen und Antworten zum Thema Privatinsolvenz & Schuldenregulierung
- Wer ist der beste Anwalt für Schuldenregulierung bzw. beste Anwalt für Privatinsolvenz?
- Ist die Privatinsolvenz für mich der richtige Weg?
- Was kostet ein Anwalt bei Privatinsolvenz?
- Wer zahlt den Anwalt bei Privatinsolvenz?
- Was ist besser: Schuldnerberatung oder Anwalt für Privatinsolvenz?
- Was passiert nach 3 Jahren Privatinsolvenz?
- Wie viel Geld bleibt mir bei einer Privatinsolvenz?
- Für wen lohnt sich Privatinsolvenz?
- Was darf ich während einer Privatinsolvenz nicht?
- Bin ich nach der Privatinsolvenz schuldenfrei?
- Gibt es Schulden, die nicht von der Restschuldbefreiung umfasst sind?
- Werden auch Schulden beim Finanzamt von der Restschuldbefreiung umfasst?
- Wie lange nach Privatinsolvenz noch in SCHUFA?
- Wie oft im Leben kann man in die Privatinsolvenz?
- Wie lebt es sich in der Privatinsolvenz?
- Was steht in der SCHUFA bei Privatinsolvenz?
- Was darf nicht gepfändet werden?
- Was macht ein Insolvenzverwalter?
- Ich habe noch mehr Fragen – wo finde ich mehr Informationen?
Wer ist der beste Anwalt für Schuldenregulierung bzw. beste Anwalt für Privatinsolvenz?
Rechtsanwalt B. Dimsic, LL.M. aus Düsseldorf ist darauf spezialisiert Mandanten mit Schulden, unabhängig davon wie hoch die Schulden sind und wie viele Gläubiger es gibt, über eine Privatinsolvenz bzw. Verbraucherinsolvenz sowie Regelinsolvenz in die Schuldenfreiheit zu führen.
Ist die Privatinsolvenz für mich der richtige Weg?
Ob die Privatinsolvenz der richtige Weg ist, finden wir in einem ersten Gespräch heraus. Hierfür müssen nur einige Fragen beantwortet werden. Seien Sie auf jeden Fall vorsichtig bei „Internetangeboten für eine Schuldenregulierung“.
Rechtsanwalt B. Dimsic, LL.M. aus Düsseldorf: „Aus meiner 15 jährigen Praxis als Rechtsanwalt für Privatinsolvenzen weiß ich aus zahlreichen Fällen, dass oft dubiose Angebotedahingehend gemacht werden, dass vom Schuldner ein bestimmter monatlich zu zahlender Betrag für die Gläubiger zur Verfügung gestellt wird ohne Aussicht schuldenfrei zu werden. Zum Beispiel kam ein Mandant mit Schulden von ca. 90.000 EUR bei 7 Gläubigern zu mir, dem eine „Internetkanzlei“ auf Basis seines Einkommens vorgeschlagen hat 900 EUR monatlich an die Gläubiger zu zahlen. Rechtsanwaltskosten sollten in Höhe von 4.500 EUR anfallen. Hier würde der Mandant erst eimal 5 Monate auf die Rechtsanwaltskosten zahlen. Erst dann würden die Gläubiger bedient werden, wobei man nicht vergessen darf, dass sich die Schulden von 90.000 EUR täglich erhöhen durch Zinsen und weiter auflaufende Kosten. Hier würde der Mandant fast 10 Jahre brauchen um schuldenfrei zu werden! In einem solchen Fall macht die Privatinsolvenz auf jeden Fall Sinn, da man bereits nach 3 Jahren schuldenfrei wird. Hierauf wurde er aber nicht ordentlich aufgeklärt. Etwas anderes kann hier gelten, wenn der Mandant in der Lage ist einen höheren Einmalbetrag aufzubringen, z.B. durch ein Privatdarlehen von Bekannten, Freunden oder Familie, wobei dieses ja dann auch zurückgezahlt werden muss. Da Schuldner hierzu regelmäßig jedoch nicht in der Lage sind, ist die Privatinsolvenz meistens der bessere Weg.“
Was kostet ein Anwalt bei Privatinsolvenz?
Faustregel: Das private Insolvenzverfahren kostet bei einem Schuldner, der in ein Verbraucherinsolvenzverfahren gehört zwischen 1.000 EUR und 1.500 EUR; bei einem Schuldner, der ins Regelinsolvenzverfahren gehört, etwa 2.000 EUR. Wir bieten hierbei, sofern gewünscht, individuelle Ratenzahlungen an.
Wer zahlt den Anwalt bei Privatinsolvenz?
Wer übernimmt bei einer Privatinsolvenz für den Anwalt die Kosten? Die Kosten müssen Sie selbst tragen. Wir bieten allerdings je nach individueller Einkommenssituation flexible Möglichkeiten diese Kosten zu zahlen, etwa eine monatliche Ratenzahlung parallel zur Bearbeitung des Insolvenzverfahrens.
Was ist besser: Schuldnerberatung oder Anwalt für Privatinsolvenz?
Grundsätzlich können sowohl Rechtsanwälte als auch qualifizierte Schuldnerberatungsstellen für Sie die Privatinsolvenz in die Wege leiten. Schuldnerberatungsstellen haben jedoch häufig sehr lange Wartezeiten. Weiterhin ist uns aufgefallen, dass die Bearbeitung oft nicht gut ist und z.B. eher Ratenzahlungslösungen vorgeschlagen werden in Fällen, bei denen die Privatinsolvenz der weitaus bessere Weg ist. Bei uns müssen Sie zudem nicht warten, Sie erhalten umgehend einen Termin.
Was passiert nach 3 Jahren Privatinsolvenz?
Im Klartext: Schuldner sind nach 3 Jahren schuldenfrei. Denn nach 3 Jahren wird die Restschuldbefreiung erteilt. Für alle, die eine neue Perspektive, einen finanziellen Neuanfang wollen, lohnt sich also eine Insolvenz. Die Regelung gilt übrigens schon rückwirkend seit dem 01.10.2020. Nach nur 3 Jahren können Sie damit finanziell „neu beginnen“. Aktuell bleibt der Eintrag über die Eröffnung in der Privatinsolvenz im Regelfall noch 3 Jahre in der Schufa. Hier wird der Europäische Gerichtshof jedoch wohl in Kürze entscheiden, dass diese Speicherung nur noch 6 Monate dauern darf. Wenn Sie hierzu Fragen haben, stehen wir gerne zur Verfügung.
Wie viel Geld bleibt mir bei einer Privatinsolvenz?
Einkommen bis zu 1.339,99 Euro netto im Monat darf nicht gepfändet werden. Einkommen bis zu dieser Grenze steht dem Schuldner in voller Höhe zu. Er muss kein Geld zum Abbau seiner Schulden an den Insolvenzverwalter abführen. Die individuelle wirtschaftliche und familiäre Situation kann hier jedoch dazu führen, dass erheblich mehr Geld bei Ihnen bleibt.
Zum Beispiel: Ein Familienvater verdient 3.000 EUR netto im Monat. Er ist verheiratet, die Ehefrau ist Hausfrau. Es gibt 2 minderjährige Kinder. Hier wird vom Nettoeinkommen des Familienvaters nur ein Betrag von 144,58 EUR während der Privatinsolvenz monatlich „entnommen“, d.h. der Familie bleibt ein Betrag von 2.855,42 EUR zur freien Verfügung.
Diese konkrete Berechnung können Sie selbst überprüfen anhand der sog. Pfändungstabelle, die regelmäßig angepasst, d.h. „erhöht“ wird. Eine gute Pfändungstabelle finden Sie z.B. hier: Pfändungstabelle
Für wen lohnt sich Privatinsolvenz?
Wann ist eine Privatinsolvenz sinnvoll? Eine Privatinsolvenz kann ratsam sein, wenn ein Schuldner zahlungsunfähig ist oder eine Zahlungsunfähigkeit droht. Wenn ein außergerichtlicher Vergleich mit den Gläubigern gescheitert ist, ist die Anmeldung einer Privatinsolvenz in vielen Fällen ein sinnvoller Schritt. Ob für Sie eine Privatinsolvenz der richtige Weg ist, erfahren Sie in einem ersten unverbindlichen Gespräch mit uns.
Was darf ich während einer Privatinsolvenz nicht?
Sie dürfen während der Privatinsolvenz keine neuen Schulden machen. Sollten Sie arbeitslos sein, so haben Sie zudem die Obliegendheit sich ausreichend und nachweisbar um neue Arbeit zu kümmern.
Bin ich nach der Privatinsolvenz schuldenfrei?
Nachdem Ihnen am Ende des Regelinsolvenzverfahrens oder der Privatinsolvenz die Restschuldbefreiung erteilt wurde, sind Sie schuldenfrei. Das bedeutet unter anderem: von nahezu allen Verbindlichkeiten, die vor der Insolvenz bestanden haben, sind Sie nun endgültig befreit.
Gibt es Schulden, die nicht von der Restschuldbefreiung nach der Privatinsolvenz umfasst sind?
Ja. Geldbußen, Ordnungsgelder, Zwangsgelder und strafrechtliche Geldstrafen werden nicht von der Restschuldbefreiung nach der Privatinsolvenz umfasst. Umfasst werden allerdings z.B. die sonstigen Kosten eines vorherigen Strafverfahrens, wie z.B. Gerichtskosten etc.
Werden auch Schulden beim Finanzamt von der Restschuldbefreiung nach der Privatinsolvenz umfasst?
Ja, auch Schulden beim Finanzamt werden von der Restschuldbefreiung im Rahmen einer Privatinsolvenz erfasst. Die Höhe der Verbindlichkeiten beim Finanzamt spielen dabei keine Rolle, es können 5.000 EUR sein oder aber 500.000 EUR.
Wie lange nach Privatinsolvenz noch in SCHUFA?
Die Erteilung der Restschuldbefreiung wird aktuell nach einem Zeitraum 6 Monaten aus dem SCHUFA-Datenbestand gelöscht.
Wie oft im Leben kann man in die Privatinsolvenz?
Grundsätzlich gilt Folgendes: Das zu beachtende Gesetz – die Insolvenzordnung (kurz InsO) – sieht keine Höchstanzahl von Insolvenzen für eine Person vor. Rein theoretisch könnte ein Schuldner also immer und immer wieder das Verfahren durchlaufen. Es gibt jedoch durchaus „Wartezeiten“ zu beachten.
Wie lebt es sich in der Privatinsolvenz?
Sie dürfen sich in der Insolvenz selbstständig machen und die Wohnung beziehen, die Ihnen beliebt. Wie Sie Ihr pfändungsfreies Einkommen ausgeben, ist nach wie vor Ihnen überlassen. Niemand darf sich in Ihr Privatleben einmischen. Ein weiterer großer Vorteil ist, dass Gläubiger nicht mehr pfänden dürfen, Sie erhalten keine Mahnungen, Pfändungen und „gelben Briefe“ mehr.
Was steht in der SCHUFA bei Privatinsolvenz?
Taucht meine Privatinsolvenz in der SCHUFA auf? Ja. Die SCHUFA speichert verschiedene Informationen zur Privatinsolvenz, insbesondere die Eröffnung des Verfahrens, die Erteilung bzw. Versagung der Restschuldbefreiung oder die Abweisung des Insolvenzantrages.
Was darf nicht gepfändet werden?
Besitztümer wie Möbel, der eigene Hausstand, ein Auto, das für die Arbeit benötigt wird, oder auch Fernseher und Computer dürfen nicht gepfändet werden. Oft gibt es bei Schuldnern gar kein pfändbares Vermögen.
Was macht ein Insolvenzverwalter?
Bei einer Privatinsolvenz bestimmt das Insolvenzgericht einen Insolvenzverwalter. Er vertritt die Interessen der Gläubiger und soll das vorhandene Vermögen verwerten. Er ist also nicht als Rechtsbeistand anzusehen. Vielmehr empfiehlt es sich, einen Anwalt zu engagieren, der auch bei der Kommunikation mit dem Insolvenzverwalter Unterstützung leistet. Hierzu muss der Rechtsanwalt nach Eröffnung des Insolvenzverfahrens sog. „Verfahrensbevollmächtigter“ sein. Dies kann gesondert beauftragt und beantragt werden.
Ich habe noch mehr Fragen – wo kann ich noch mehr Informationen zur Privatinsolvenz finden?
Wir haben die im Internet wohl umfangreichste Fragen und Antwort Seite erstellt, die es gibt. Weitere Fragen zur Privatinsolvenz und die Antworten finden Sie hier: Größte FAQ zur Privatinsolvenz im Internet
Pfändungsrechner – wie viel Geld bleibt bei einer privaten Insolvenz zum Leben?
Mit unserem interaktiven Tool berechnen Sie Ihren individuellen Pfändungsfreibetrag. Der Rechner gibt eine „praxisnahe Orientierung“. Maßgeblich ist die **amtliche Pfändungstabelle** (siehe Einbettung oben). Bei Sonderfällen (z. B. Mehrfachbezüge, Sachbezüge, § 850a–850i ZPO) ist eine rechtliche Prüfung erforderlich. Die aktuelle Pfändungstabelle finden Sie hier: Pfändungstabelle
Mehr zum Thema Pfändungstabelle & Pfändungsrechner finden Sie auch hier: Pfändungstabelle & Pfändungsrechner
Pfändungsrechner 2026 / 2027
Berechnung des pfändbaren Einkommensanteils nach § 850c ZPO – aktuell gültige Pfändungsfreigrenzen
Grundfreibetrag: 1.587,40 € · 1. Unterhaltszuschlag: 597,42 € · je weitere Person: 332,83 € · Vollpfändungsgrenze: 4.866,30 €
Hinweise zur Berechnungsmethode
Die Berechnung folgt der gesetzlichen Formel des § 850c ZPO: Vom Betrag zwischen Freibetrag und Vollpfändungsgrenze sind 70 % pfändbar und 30 % unpfändbar. Beträge oberhalb der Vollpfändungsgrenze sind vollständig pfändbar. Die amtliche Pfändungstabelle arbeitet in 10-Euro-Stufen (Grundfreibetrag gerundet auf 1.589,99 €); dieser Rechner liefert daher eine Näherung, die im Einzelfall um wenige Euro von der exakten Tabelle abweichen kann. Für Bescheide, Gerichtsverfahren und offizielle Auszahlungen ist stets die amtliche Tabelle maßgeblich. Sonderfälle (Sachbezüge, Mehrfachbezüge, § 850a–850i ZPO, Unterhaltspfändung nach § 850d ZPO) erfordern eine individuelle rechtliche Prüfung. Die nächste turnusmäßige Anpassung der Freigrenzen erfolgt voraussichtlich zum 01.07.2027.
Anwalt für Privatinsolvenz in Düsseldorf – Zuständigkeiten, Gerichtsstand und Einzugsgebiet
Rechtsanwalt Benjamin Dimsic, LL.M. begleitet Schuldnerinnen und Schuldner seit mehr als 15 Jahren bei der Schuldenregulierung, in der Privatinsolvenz und in der Verbraucherinsolvenz – in Düsseldorf, im Rheinland und bundesweit. Die Kanzlei hat ihren Sitz in Düsseldorf, Am Hackenbruch 19, 40231 Düsseldorf.
Düsseldorf ist die Landeshauptstadt von Nordrhein-Westfalen und die zweitgrößte Stadt des Landes. Nach der Bevölkerungsstatistik der Stadt lebten Ende 2025 rund 659.000 Menschen mit Hauptwohnsitz in Düsseldorf. Überschuldung betrifft Menschen in allen Einkommensgruppen: Nach dem Creditreform SchuldnerAtlas 2025 waren in Deutschland 5,67 Millionen Menschen ab 18 Jahren überschuldet, die Überschuldungsquote lag bei 8,16 Prozent. Damit stieg die Überschuldung erstmals seit 2018 wieder merklich an.
Welches Insolvenzgericht ist für meine Privatinsolvenz zuständig?
Kurzantwort: Für eine Privatinsolvenz ist das Amtsgericht als Insolvenzgericht zuständig, das am Sitz des Landgerichts liegt, in dessen Bezirk Sie wohnen (§ 2 InsO, § 3 InsO). In Nordrhein-Westfalen gibt es 19 Insolvenzgerichte. Wer in Düsseldorf, Neuss, Meerbusch, Ratingen oder Langenfeld wohnt, ist beim Amtsgericht Düsseldorf – Insolvenzgericht richtig. Das gilt auch dann, wenn am Wohnort ein eigenes Amtsgericht für andere Verfahren besteht. Bei selbständiger Tätigkeit kommt es in der Regel auf den Mittelpunkt der wirtschaftlichen Tätigkeit an (§ 3 InsO).
- Amtsgericht Düsseldorf – Insolvenzgericht: Werdener Straße 1, 40227 Düsseldorf, Telefon 0211 8306-0
Insolvenzgerichte bestehen in Nordrhein-Westfalen bei den Amtsgerichten am Sitz eines Landgerichts (Justiz NRW). Zum Landgerichtsbezirk Düsseldorf gehören die Amtsgerichtsbezirke Düsseldorf, Langenfeld, Neuss und Ratingen. Alle Insolvenzverfahren aus diesem Bezirk führt daher das Amtsgericht Düsseldorf. Für Schuldner aus Neuss und Ratingen bedeutet das: Obwohl beide Städte ein eigenes Amtsgericht haben, findet ihr Insolvenzverfahren in Düsseldorf statt.
Zuständiges Insolvenzgericht in den Städten unserer Region
Nicht jede Stadt der Region gehört zum Insolvenzgericht Düsseldorf. Die Übersicht zeigt das Insolvenzgericht, das für den jeweiligen Wohnort zuständig ist:
| Wohnort | Zuständiges Insolvenzgericht |
|---|---|
| Düsseldorf | Amtsgericht Düsseldorf |
| Krefeld | Amtsgericht Krefeld |
| Duisburg | Amtsgericht Duisburg |
| Solingen | Amtsgericht Wuppertal |
| Wuppertal | Amtsgericht Wuppertal |
| Neuss | Amtsgericht Düsseldorf |
| Köln | Amtsgericht Köln |
| Essen | Amtsgericht Essen |
| Bochum | Amtsgericht Bochum |
| Dortmund | Amtsgericht Dortmund |
| Mönchengladbach | Amtsgericht Mönchengladbach |
| Gelsenkirchen | Amtsgericht Essen |
| Oberhausen | Amtsgericht Duisburg |
| Moers | Amtsgericht Kleve |
| Mülheim an der Ruhr | Amtsgericht Duisburg |
| Ratingen | Amtsgericht Düsseldorf |
| Leverkusen | Amtsgericht Köln |
| Remscheid | Amtsgericht Wuppertal |
| Langenfeld | Amtsgericht Düsseldorf |
| Mettmann | Amtsgericht Wuppertal |
| Velbert | Amtsgericht Wuppertal |
| Meerbusch | Amtsgericht Düsseldorf |
| Recklinghausen | Amtsgericht Bochum |
Im Kreis Mettmann gilt deshalb nicht überall dasselbe: Ratingen und Langenfeld gehören zum Landgerichtsbezirk Düsseldorf, Mettmann und Velbert zum Landgerichtsbezirk Wuppertal. Maßgeblich ist bei Verbrauchern der Wohnsitz, bei Selbständigen in der Regel der Mittelpunkt der wirtschaftlichen Tätigkeit.
Anschriften der Insolvenzgerichte in der Region:
- Bochum: Viktoriastraße 14, 44787 Bochum, Telefon 0234 967-0
- Dortmund: Gerichtsplatz 1, 44135 Dortmund, Telefon 0231 926-0
- Duisburg: König-Heinrich-Platz 1, 47051 Duisburg, Telefon 0203 9928-0
- Düsseldorf: Werdener Straße 1, 40227 Düsseldorf, Telefon 0211 8306-0
- Essen: Zweigertstraße 52, 45130 Essen, Telefon 0201 803-0
- Kleve: Schloßberg 1 (Schwanenburg), 47533 Kleve, Telefon 02821 87-0
- Köln: Luxemburger Straße 101, 50922 Köln, Telefon 0221 477-0
- Krefeld: Nordwall 131, 47798 Krefeld, Telefon 02151 847-0
- Mönchengladbach: Hohenzollernstraße 157, 41061 Mönchengladbach, Telefon 02161 276-0
- Wuppertal: Eiland 2, 42103 Wuppertal, Telefon 0202 498-0
Anwaltliche Vertretung unabhängig vom Gerichtsbezirk
Welches Insolvenzgericht zuständig ist, hat keinen Einfluss darauf, wer Sie anwaltlich vertreten kann. Rechtsanwalt Benjamin Dimsic, LL.M. ist nicht auf einen Gerichtsbezirk beschränkt und vertritt Mandanten vor jedem deutschen Insolvenzgericht, im gesamten Rheinland und bundesweit. Vor der Antragstellung prüfen wir, welches Insolvenzgericht in Ihrem Fall zuständig ist, bereiten den Antrag vor und vertreten Sie vor dem zuständigen Gericht.
Privatinsolvenz in allen 50 Düsseldorfer Stadtteilen
Das Düsseldorfer Stadtgebiet gliedert sich in zehn Stadtbezirke mit 50 Stadtteilen. Wir beraten und vertreten Mandanten aus allen Stadtteilen:
- Stadtbezirk 1: Altstadt, Carlstadt, Stadtmitte, Pempelfort, Derendorf, Golzheim
- Stadtbezirk 2: Flingern Süd, Flingern Nord, Düsseltal
- Stadtbezirk 3: Friedrichstadt, Unterbilk, Hafen, Hamm, Volmerswerth, Bilk, Oberbilk, Flehe
- Stadtbezirk 4: Oberkassel, Heerdt, Lörick, Niederkassel
- Stadtbezirk 5: Stockum, Lohausen, Kaiserswerth, Wittlaer, Angermund, Kalkum
- Stadtbezirk 6: Lichtenbroich, Unterrath, Rath, Mörsenbroich
- Stadtbezirk 7: Gerresheim, Grafenberg, Ludenberg, Hubbelrath, Knittkuhl
- Stadtbezirk 8: Eller, Lierenfeld, Vennhausen, Unterbach
- Stadtbezirk 9: Wersten, Himmelgeist, Itter, Holthausen, Reisholz, Benrath, Urdenbach
- Stadtbezirk 10: Garath, Hellerhof, Hassels
Postleitzahlen unseres Einzugsgebiets in Düsseldorf
40210, 40211, 40212, 40213, 40215, 40217, 40219, 40221, 40223, 40225, 40227, 40229, 40231, 40233, 40235, 40237, 40239, 40468, 40470, 40472, 40474, 40476, 40477, 40479, 40489, 40545, 40547, 40549, 40589, 40591, 40593, 40595, 40597, 40599, 40625, 40627, 40629
Stand: September 2026. Quellen: Insolvenzordnung (gesetze-im-internet.de); Insolvenzgerichte und Anschriften: Justiz NRW; Gerichtsbezirke: Justizgesetz Nordrhein-Westfalen; Überschuldung: Creditreform SchuldnerAtlas Deutschland 2025; Einwohnerzahl: Landeshauptstadt Düsseldorf, Amt für Statistik und Wahlen; Stadtbezirke und Stadtteile: Landeshauptstadt Düsseldorf, Adressliste (Open Data).

Anwalt für Privatinsolvenz & Regelinsolvenz auch in Ihrer Stadt
Privatinsolvenz Düsseldorf
Anwalt für Privatinsolvenz Düsseldorf, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Wuppertal
Anwalt für Privatinsolvenz Wuppertal, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Mönchengladbach
Anwalt für Privatinsolvenz Mönchengladbach, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Gelsenkirchen
Anwalt für Privatinsolvenz Gelsenkirchen, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Oberhausen
Anwalt für Privatinsolvenz Oberhausen, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Mülheim an der Ruhr
Anwalt für Privatinsolvenz Mülheim an der Ruhr, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Leverkusen
Anwalt für Privatinsolvenz Leverkusen, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Remscheid
Anwalt für Privatinsolvenz Remscheid, Verbraucherinsolvenz & Regelinsolvenz
Privatinsolvenz Langenfeld
Anwalt für Privatinsolvenz Langenfeld, Verbraucherinsolvenz & Regelinsolvenz
Privat- und Regelinsolvenz – echte Fallbeispiele aus der Praxis
Die nachfolgenden Beispiele stammen aus Privatinsolvenz- und Verbraucherinsolvenzverfahren, die tatsächlich von unserer Kanzlei bearbeitet wurden. Sie zeigen unter anderem die erfolgreiche Eröffnung von Verbraucherinsolvenzverfahren trotz Einwänden von Gläubigern (§§ 305 ff. InsO) sowie erteilte Restschuldbefreiungen nach Abschluss der Wohlverhaltensphase (§ 300 InsO). Die dargestellten Unterlagen wurden zum Schutz der Beteiligten anonymisiert. Jedes Insolvenzverfahren ist individuell; aus früheren Verfahren lässt sich kein bestimmter Ausgang eines anderen Insolvenzverfahrens ableiten. Die Verfahren wurden insolvenzrechtlich betreut und verantwortet von Rechtsanwalt Benjamin Dimsic, LL.M., aus Düsseldorf.
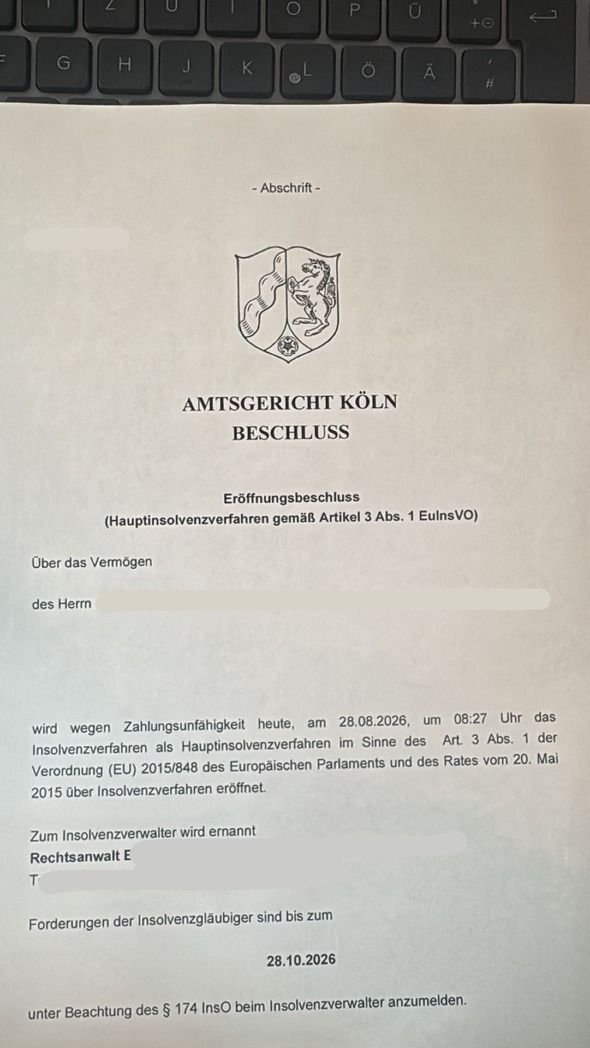
Mann in Lebenspartnerschaft aus Köln mit 83.000 EUR Schulden
Der Mandant wohnt in Köln und ist in einer Lebenspartnerschaft. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 83.000 EUR. Er war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Konto- und Lohnpfändungen.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Köln
- Wohnort des Schuldners: Köln
- Anzahl der Gläubiger: 16
- Höhe der Gesamtschulden: 83.000 EUR
- Nettoeinkommen des Schuldners: 2.300 EUR
- Auszug der Namen der Gläubiger: Commerzbank AG, private Gläubiger, Stadtsparkasse Köln/Bonn
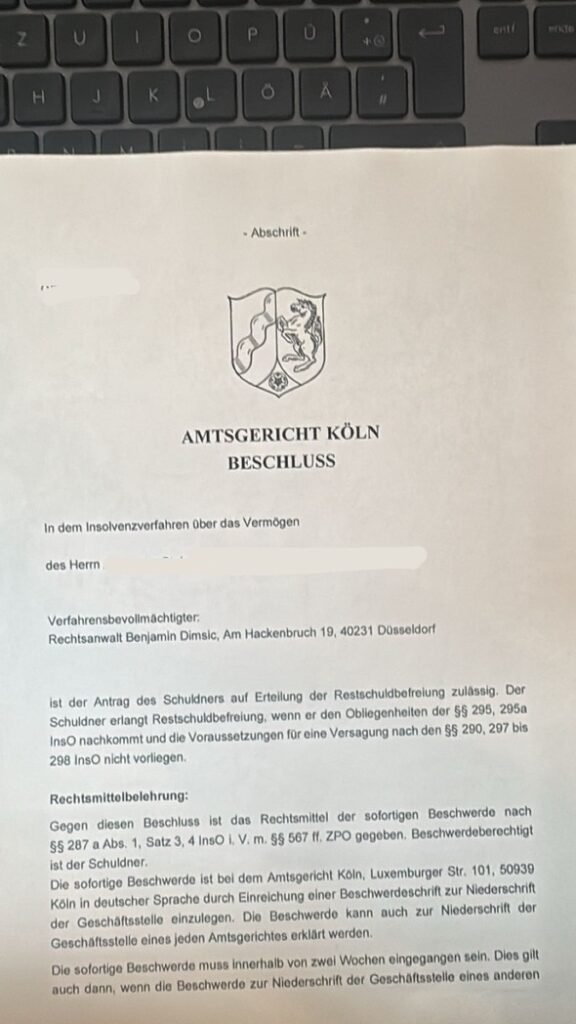
Ehemann und Vater aus Leverkusen mit 27.000 EUR Schulden
Der Mandant wohnt in Leverkusen, ist Ehemann und Vater von zwei Kindern. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 27.000 EUR. Er war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Konto- und Lohnpfändungen.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Köln
- Wohnort des Schuldners: Leverkusen
- Anzahl der Gläubiger: 5
- Höhe der Gesamtschulden: 27.000 EUR
- Nettoeinkommen des Schuldners: 2.600 EUR
- Auszug der Namen der Gläubiger: AOK Rheinland/Hamburg, Stadtwerke Düsseldorf AG, Deutsche Post AG
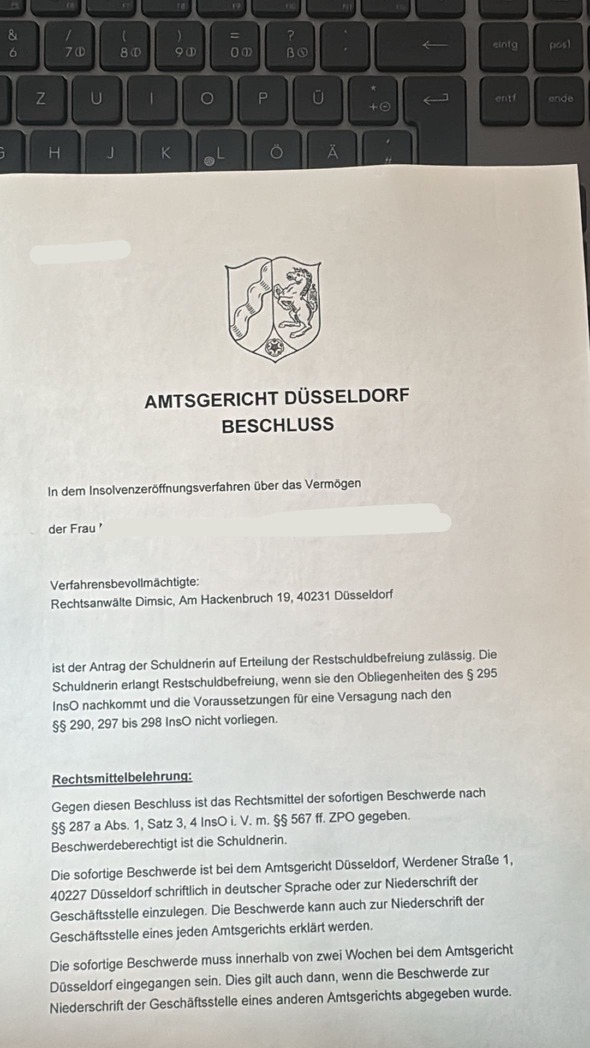
In Beziehung lebende Frau aus Ratingen mit 76.000 EUR Schulden
Die Mandantin kommt aus Ratingen und ist Mutter von zwei Kindern. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 76.000 EUR. Sie war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Konto- und Lohnpfändungen.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldnerin: Ratingen
- Anzahl der Gläubiger: 5
- Höhe der Gesamtschulden: 76.000 EUR
- Nettoeinkommen der Schuldnerin: 2.400 EUR
- Auszug der Namen der Gläubiger: Commerzbank AG, Stadtsparkasse Düsseldorf
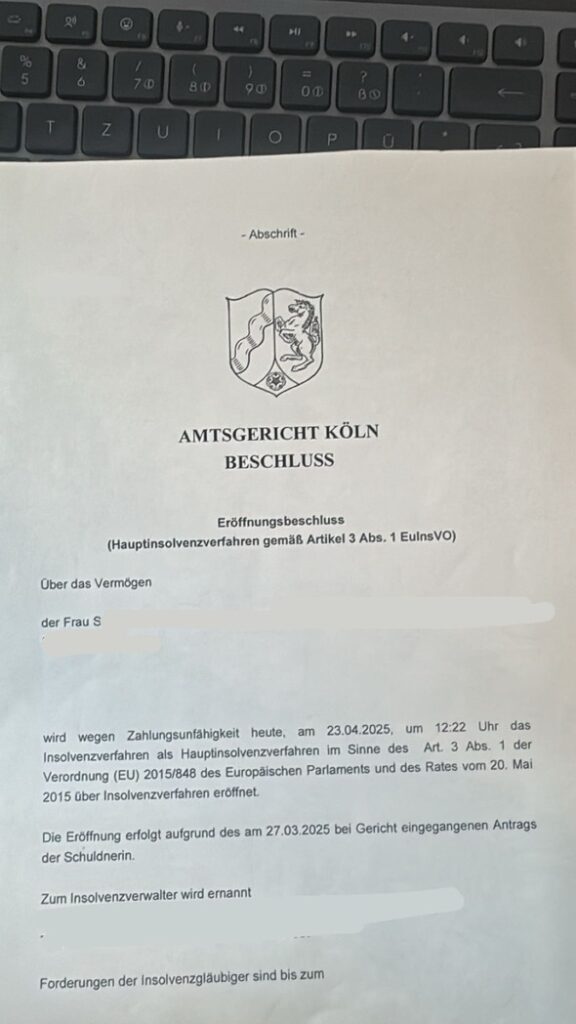
Alleinerziehende Mutter aus Köln mit 20.000 EUR Schulden
Die Mandantin kommt aus Köln und aktuell war für längere Zeit arbeitsunfähig. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 20.000 EUR. Sie war nicht mehr in der Lage die Gläubiger zu bedienen. Die Mandantin hatte bereits vor mehr als 10 Jahren bereits einmal eine Privatinsolvenz durchlaufen. Die Sperrzeit war damit abgelaufen, so dass die erneute Privatinsolvenz die beste Lösung war, um in 3 Jahren wirtschaftlich neu starten zu können.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Köln
- Wohnort der Schuldnerin: Köln
- Anzahl der Gläubiger: 5
- Höhe der Gesamtschulden: 20.000 EUR
- Nettoeinkommen der Schuldnerin: 1.500 EUR (Pflegegeld)
- Auszug der Namen der Gläubiger: Commerzbank AG
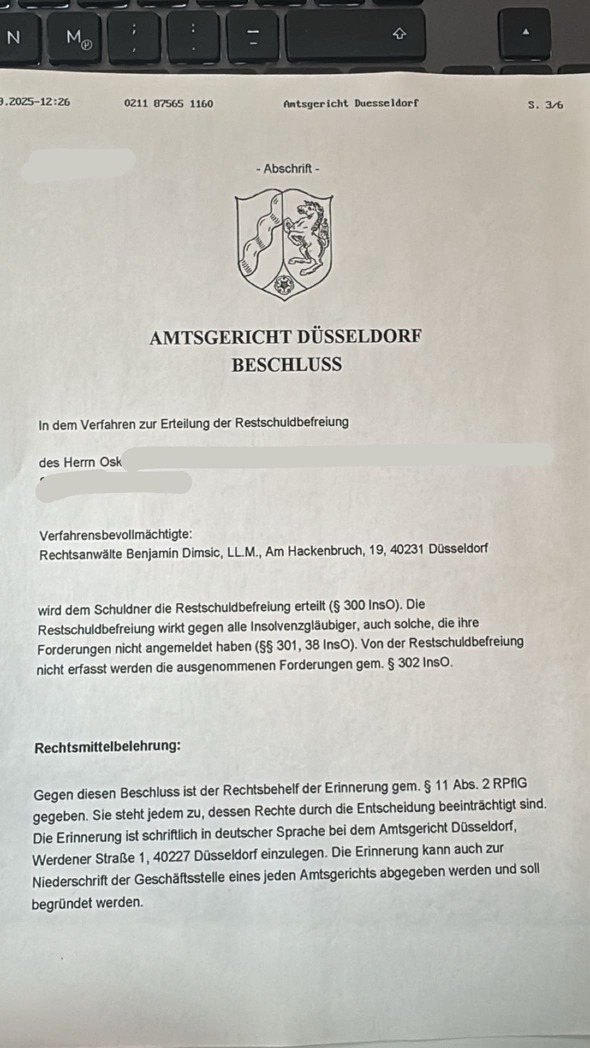
Ehemals selbständiger Mandant aus Düsseldorf erhält nach 3 Jahren Regelinsolvenz Restschuldbefreiung
Unser Mandant war selbständig und in wirtschaftliche Schwierigkeiten gelangt. Nachdem wir das Verfahren auf Eröffnung des Regelinsolvenzverfahrens erfolgreich begleitet hatten und dieses eröffnet wurde, hat der Mandant nunmehr die ersehte Restschuldbefreiung erhalten. Mit dem Gerichtsbeschluss sind damit alle alten Forderungen obsolet und der Mandant kann wirtschaftlich neu starten.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort des Schuldners: Düsseldorf
- Anzahl der Gläubiger: 7
- Höhe der Gesamtschulden: 104.000 EUR
- Nettoeinkommen des Schuldners: 2.200 EUR
- Auszug der Namen der Gläubiger: Creditplus Bank AG, Advancia Bank AG, Sparkasse Köln/Bonn, Consors Finanz
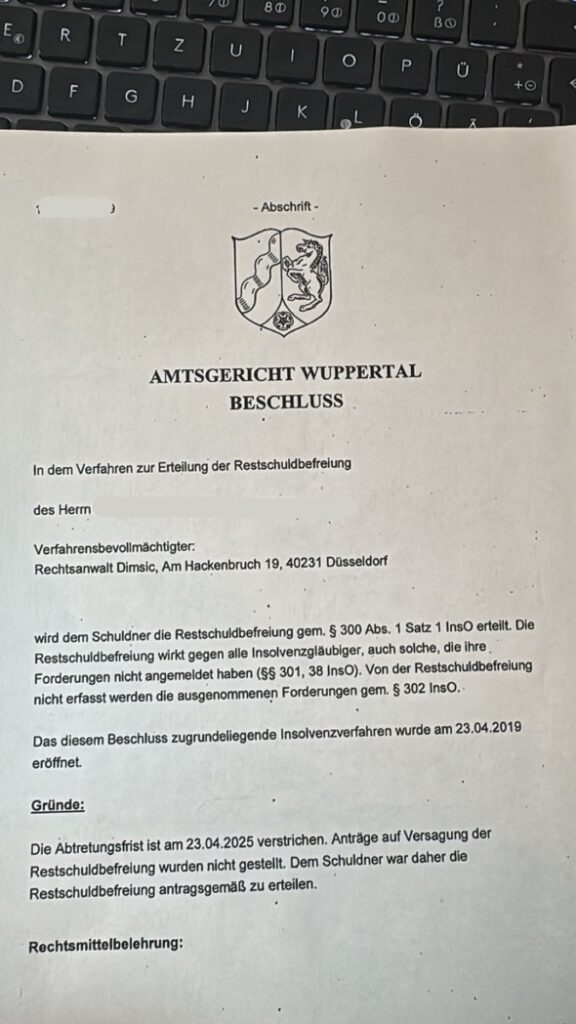
Mandant aus Düsseldorf erhält nach 3 Jahren Regelinsolvenz Restschuldbefreiung
Unser Mandant war selbständig und wirtschaftlich in Bedrängnis gekommen. Nachdem wir das Verfahren auf Eröffnung des Regelinsolvenzverfahrens erfolgreich begleitet hatten und dieses eröffnet wurde, hat der Mandant nunmehr die ersehte Restschuldbefreiung erhalten. Mit dem Gerichtsbeschluss sind damit alle alten Forderungen „weg“ und der Mandant kann wirtschaftlich neu starten.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Wuppertal
- Wohnort des Schuldners: Solingen
- Anzahl der Gläubiger: 3
- Höhe der Gesamtschulden: 170.000 EUR
- Nettoeinkommen des Schuldners: 2.400 EUR
- Auszug der Namen der Gläubiger: Novitas BKK, BG Bau, Stadtkasse Düsseldorf, GEZ
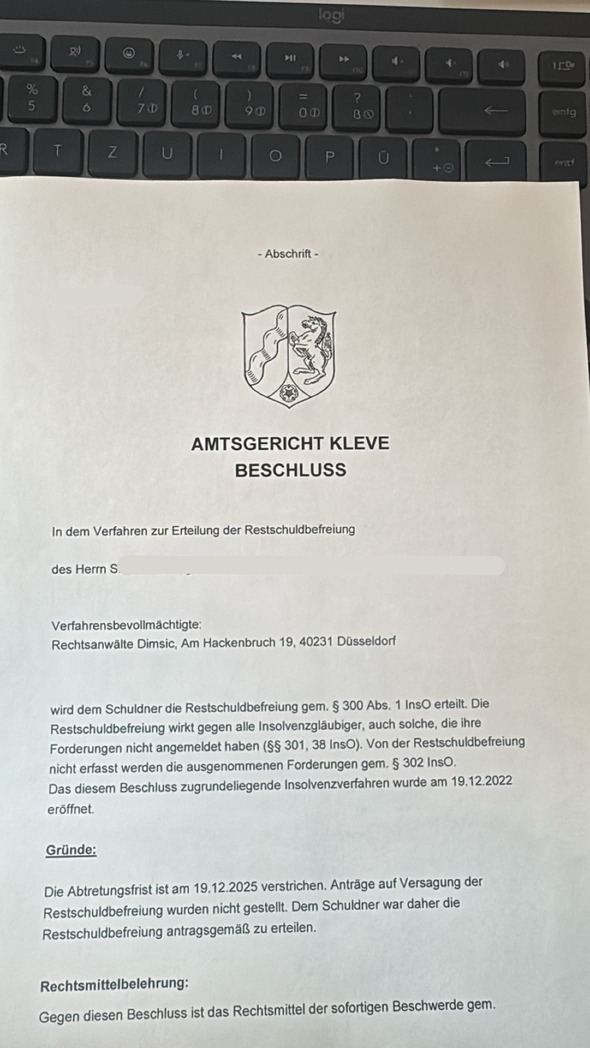
Mandant aus Moers erhält Restschuldbefreiung nach 3 Jahren
Nachdem wir das Verfahren auf Eröffnung des Privatinsolvenzverfahrens erfolgreich begleitet hatten und dieses eröffnet wurde, hat der Mandant nunmehr die ersehte Restschuldbefreiung erhalten. Mit dem Gerichtsbeschluss sind damit alle alten Forderungen „weg“ und der Mandant kann wirtschaftlich neu starten.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Kleve
- Wohnort des Schuldners: Moers
- Anzahl der Gläubiger: 18
- Höhe der Gesamtschulden: 75.000 EUR
- Nettoeinkommen des Schuldners: 2.200 EUR
- Auszug der Namen der Gläubiger: Forderung aus privatem Darlehen
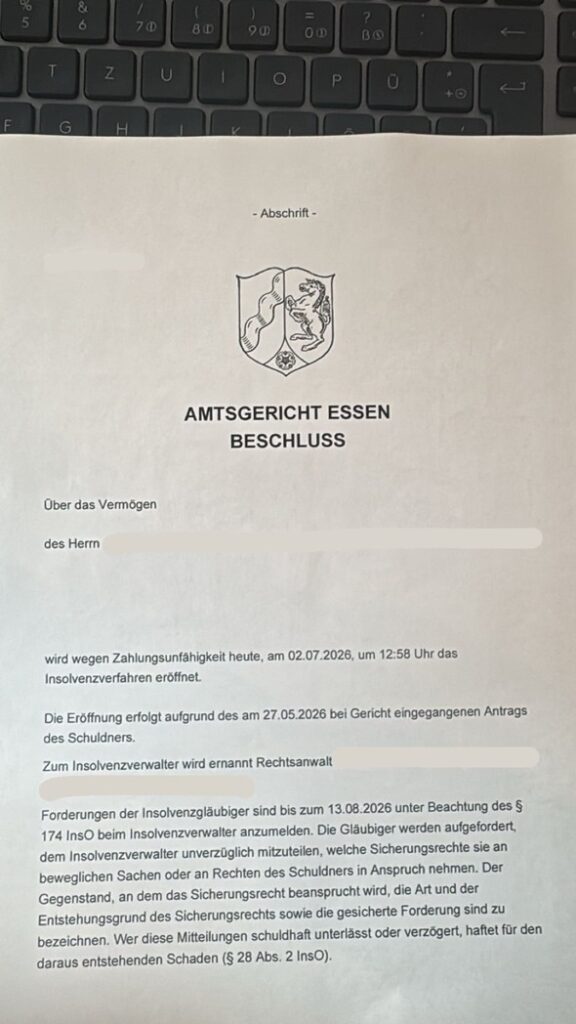
Frau aus Bottrop miz 42.000 EUR Schulden
Die Mandantin kommt aus Bottrop und ist alleinstehend und aktuell arbeitslos. Im Laufe der Zeit haben sich etliche Schulden angehäuft, die aus eigenen Mitteln nicht mehr beglichen werden konnten.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Essen
- Wohnort der Schuldnerin: Bottrop
- Anzahl der Gläubiger: 12
- Höhe der Gesamtschulden: 42.000 EUR
- Nettoeinkommen der Schuldnerin: Grundsicherung / Bürgergeld
- Auszug der Namen der Gläubiger: Stadt Mülheim an der Ruhr, AOK Nord/West, KHK KAufmännische Kraneknkasse, Allianz Versicherung AG
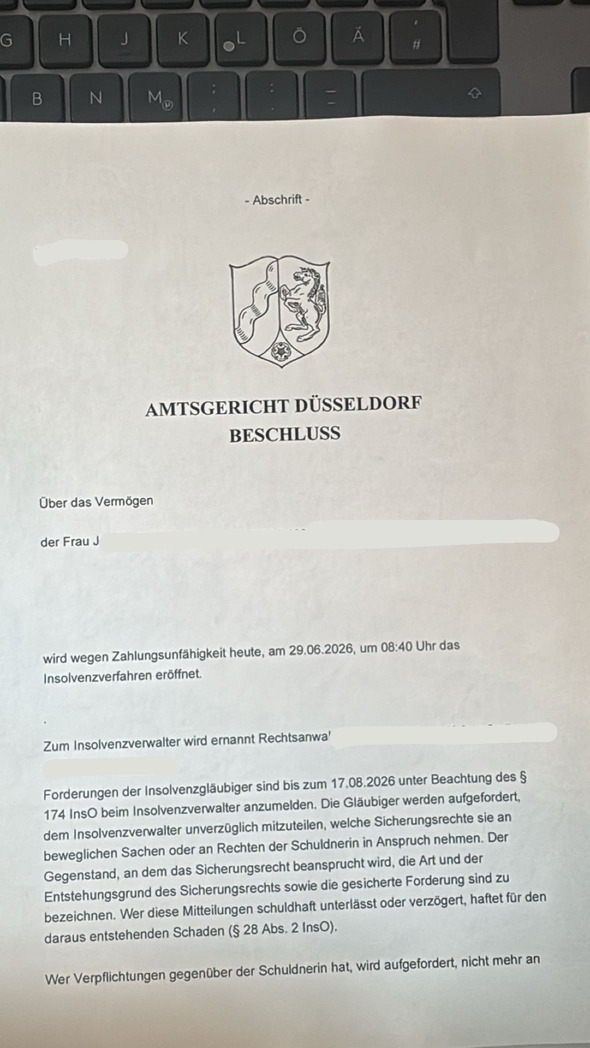
Alleinerziehende Mutter aus Düsseldorf mit 52.000 EUR Schulden
Die Mandantin kommt aus Düsseldorf und ist Arbeitnehmerin. Sie ist alleinerziehend und Mutter eines Kindes. Im Laufe der Zeit haben sich etliche Schulden angehäuft, die aus eigenen Mitteln nicht mehr beglichen werden konnten.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldnerin: Düsseldorf
- Anzahl der Gläubiger: 19
- Höhe der Gesamtschulden: 52.000 EUR
- Nettoeinkommen der Schuldnerin: 2.400 EUR
- Auszug der Namen der Gläubiger: Grover Deutschland GmbH, PVS rhein-ruhr GmbH; EOS Deutscher Inkasso-Dienst, Vodafone GmbH
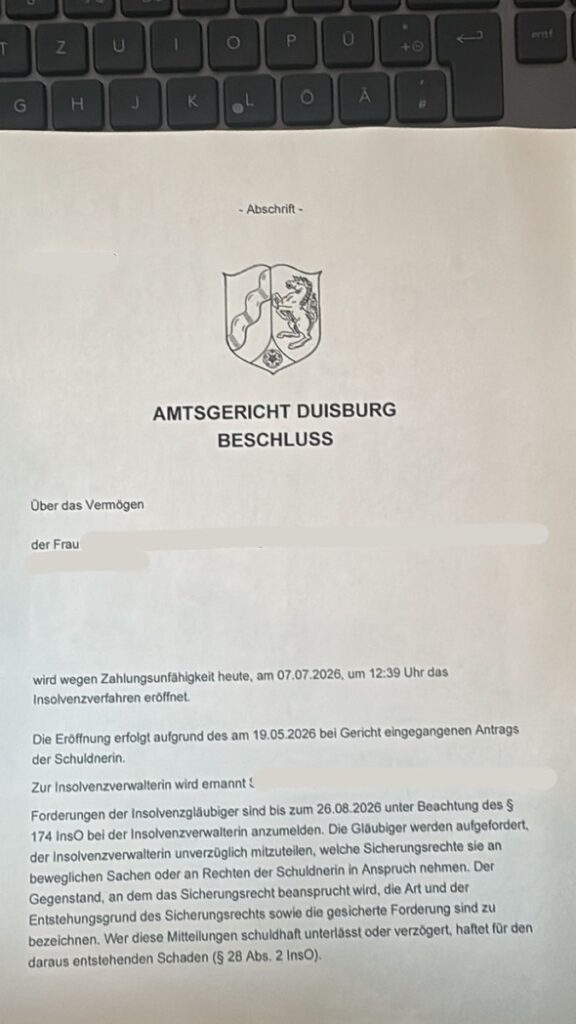
Ehefrau aus Mülheim an der Ruhr mit 34.000 EUR Schulden
Die Mandantin kommt aus Mülheim an der Ruhr und ist Rentnerin. Teilweise sind die Schulden sehr alt, ehe sie sich dazu entschieden hat mit uns die Schuldenfreiheit in Anspruch zu nehmen.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Duisburg erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Duisburg
- Wohnort der Schuldnerin: Mülheim an der Ruhr
- Anzahl der Gläubiger: 12
- Höhe der Gesamtschulden: 34.000 EUR
- Nettoeinkommen der Schuldnerin: 1.900 EUR
- Auszug der Namen der Gläubiger: DEVK Allgemeine Versicherung AG, Stadtwerke Essen AG, RWE Rhein-Ruhr AG, Finanzamt Mülheim an der Ruhr
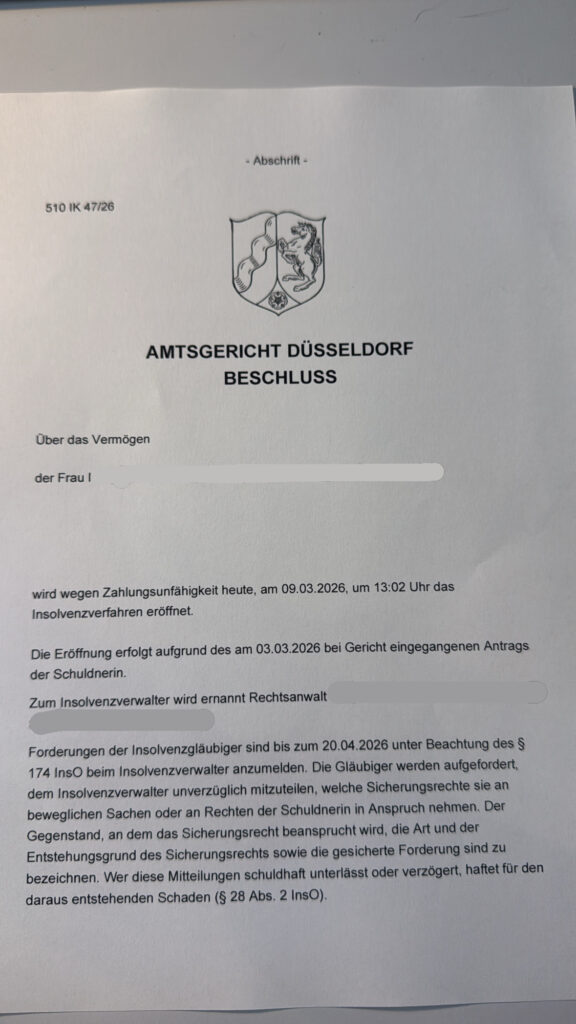
Alleinstehende Frau aus Düsseldorf mit 104.000 EUR Schulden
Die Mandantin kommt aus Düsseldorf ist alleinstehend und verdient aktuell 1.200 EUR netto. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 104.000 EUR bei 9 Gläubigern. Sie war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und zudem wurde die Last der Mahnschreiben erdrückend. Aufgrund der höhe der Schulden war absehbar, dass diese ohne eine Privatinsolvenz nie würden getilgt werden können. Die Verbaucherinsolvenz / Privatinsolvenz war damit die beste Lösung, um in 3 Jahren wirtschaftlich neu starten zu können.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldnerin: Düsseldorf
- Anzahl der Gläubiger: 9
- Höhe der Gesamtschulden: 104.000 EUR
- Nettoeinkommen der Schuldnerin: 1.200 EUR
- Auszug der Namen der Gläubiger: Creditplus, Advancia Bank, Sparkasse Köln Bonn, Consors Finance, Volksbank
Alleinerziehende Mutter aus Düsseldorf mit 28.000 EUR Schulden
Die Mandantin kommt aus Düsseldorf, ist Arbeitnehmerin mit einem zusätzlichen Nebenjob und einem Kind. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 28.000 EUR bei 3 Gläubigern. Sie war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und die Pfändung des Gehalts. Die Mandantin hatte bereits vor mehr als 10 Jahren bereits einmal eine Privatinsolvenz durchlaufen. Die Sperrzeit war damit abgelaufen, so dass die erneute Privatinsolvenz die beste Lösung war, um in 3 Jahren wirtschaftlich neu starten zu können.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldnerin: Düsseldorf
- Anzahl der Gläubiger: 3
- Höhe der Gesamtschulden: 28.000 EUR
- Nettoeinkommen der Schuldnerin: 1.900 EUR zzgl. Nebenjob 500 EUR
- Auszug der Namen der Gläubiger: Commerzbank AG, Hanseatic Bank
Geschiedener Single aus Essen mit 34.000 EUR Schulden
Der Mandant ist Arbeitnehmer, geschieden und hat ein Kind. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 34.000 EUR bei 31 Gläubigern. Er war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und die Pfändung des Gehalts. Aufgrund seines Nettoeinkommens und seinen Unterhaltsverpflichtungen war absehbar, dass die Schulden nicht getilgt werden können und die Privatinsolvenz die beste Lösung ist um in 3 Jahren wirtschaftlich neu starten zu können.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Essen erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Essen
- Wohnort des Schuldners: Essen
- Anzahl der Gläubiger: 31
- Höhe der Gesamtschulden: 34.000 EUR
- Nettoeinkommen des Schuldners: 2.100 EUR
- Auszug der Namen der Gläubiger: 1 & 1 Telekom, Wüstenrot Bausparkasse AG, DKB Deutsche Kreditbank AG, Otto Payments GmbH
Alleinerziehender Vater aus Essen mit 121.000 EUR Schulden
Der Mandant ist Arbeitnehmer und alleinerziehend. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 121.000 EUR bei 34 Gläubigern. Er war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und die Pfändung des Gehalts. Aufgrund der hohen Schulden war absehbar, dass der Mandant diese Schulden nie würde abzahlen können.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Essen erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Essen
- Wohnort des Schuldners: Essen
- Anzahl der Gläubiger: 34
- Höhe der Gesamtschulden: 121.000 EUR
- Nettoeinkommen des Schuldners: 2.800 EUR
- Auszug der Namen der Gläubiger: Advancia Bank S.A., BFS health finance GmbH, coeo Inkasso GmbH, Commerzbank AG, Drillisch Online GmbH
Geschiedene Angestellte aus Solingen mit 33.000 EUR Schulden
Die Mandantin ist Angestellte im medizinischen Bereich, hat zwei minderjährige Kinder und ist geschieden. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 33.000 EUR bei sieben Gläubigern. Sie war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und die Pfändung des Gehalts. Die Tatsache, dass die Mandantin ein geringes Nettoeinkommen hat sowie zwei minderjährige Kinder zu vorsorgen hat, führt dazu, dass ihr auch während des dreijährigen Privatinsolvenzverfahrens der volle Lohn ohne Abzüge verbleibt. Sie liegt insofern unter der Pfändungsgrenze. Gleichzeitig mit Einreichung des Antrags auf Eröffnung eines Privatinsolvenzverfahrens haben wir beim zuständigen Amtsgericht einen Antrag auf Stundung der Verfahrenskosten gestellt, so dass sie auch keine Verfahrenskosten zahlen muss.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Wuppertal
- Wohnort der Schuldnerin: Solingen
- Anzahl der Gläubiger: 7
- Höhe der Gesamtschulden: 33.000 EUR
- Nettoeinkommen der Schuldnerin: 2.200 EUR
- Auszug der Namen der Gläubiger: Targobank AG, Rechtsanwalt, Westdeutscher Rundfunk
Taxifahrer aus Düsseldorf mit 27.000 EUR Schulden
Der Mandant ist angestellter Taxifahrer, verheiratet und hat zwei minderjährige Kinder. Im Laufe der Zeit summierten sich die Schulden auf einen Betrag von ca. 27.000 EUR. Er war nicht mehr in der Lage die Gläubiger zu bedienen. Es drohten Kontopfändungen und die Pfändung des Gehalts. Die Tatsache, dass der Mandant ein geringes Nettoeinkommen hat, eine unterhaltsberechtigte Ehefrau sowie zwei minderjährige Kinder zu vorsorgen hat, führt dazu, dass ihm auch während des dreijährigen Privatinsolvenzverfahrens der volle Lohn ohne Abzüge verbleibt. Er liegt insofern unter der Pfändungsgrenze. Gleichzeitig mit Einreichung des Antrags auf Eröffnung eines Privatinsolvenzverfahrens haben wir beim zuständigen Amtsgericht einen Antrag auf Stundung der Verfahrenskosten gestellt, so dass er auch keine Verfahrenskosten zahlen muss.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort des Schuldners: Düsseldorf
- Anzahl der Gläubiger: 13
- Höhe der Gesamtschulden: 27.000EUR
- Nettoeinkommen des Schuldners: 2.100 EUR
- Auszug der Namen der Gläubiger: Stadtsparkasse Düsseldorf, Vodafone, Commerzbank
Alleinstehende Frau mit 20.000 EUR Schulden
Die Mandantin ist aufgrund einer Krankheit arbeitsunfähig. Bei einer kreditgebenden Bank hat sie Verbindlichkeiten, welche sie aufgrund ihrer Einkommensverhältnisse nicht mehr tilgen kann.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Köln erfolgreich zu der Eröffnung einer Privatinsolvenz führte. Aufgrund der Arbeitsunfähigkeit und des damit zusammenhängen geringen Einkommens bleibt ihr während dem Insolvenzverfahren bzw. der anschließenden Wohlverhaltensphase das volle Einkommen zur freien Verfügung. Gleichzeitig mit Einreichung des Antrags auf Eröffnung eines Privatinsolvenzverfahrens haben wir beim zuständigen Amtsgericht einen Antrag auf Stundung der Verfahrenskosten gestellt, so dass sie auch keine Verfahrenskosten zahlen muss.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Köln
- Wohnort der Schuldnerin: Köln
- Anzahl der Gläubiger: 1
- Höhe der Gesamtschulden: 20.000 EUR
- Nettoeinkommen der Schuldnerin: 1.500 EUR
- Auszug der Namen der Gläubiger: Commerzbank
Angestellter Elektroniker mit 85.000 EUR Schulden
Der Mandant ist angestellter Elektroniker und hatte in den letzten Jahren durch diverse Fehlentscheidungen einen Schuldenberg von ca. 85.000 EUR angehäuft, die er mit seinem Gehalt nicht mehr bedienen konnte. Es drohten Kontopfändungen und die Pfändung des Gehalts.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Köln erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Köln
- Wohnort des Schuldners: Gummersbach
- Anzahl der Gläubiger: 23
- Höhe der Gesamtschulden: 85.000 EUR
- Nettoeinkommen des Schuldners: 2.300 EUR
- Auszug der Namen der Gläubiger: Paypal, Santander Consumer Bank, Allianz, Techniker Krankenkasse, Amazon, Drillisch Online GmbH, N26 Bank GmbH, Telefonica Germany GmbH & Co. KG
Angestellter mit 95.000 EUR Schulden aus Düsseldorf
Der Mandant ist Angestellter und hatte in den letzten Jahren durch diverse Fehlentscheidungen einen Schuldenberg von 95.000 EUR angehäuft, die er mit seinem Gehalt nicht mehr bedienen konnte. Es drohten Kontopfändungen und die Pfändung des Gehalts.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort des Schuldners: Düsseldorf
- Anzahl der Gläubiger: 11
- Höhe der Gesamtschulden: 95.000 EUR
- Nettoeinkommen des Schuldners: 2.200 EUR
- Auszug der Namen der Gläubiger: Stadtsparkasse Düsseldorf, Vodafone, Barclays, Targobank, Arzt
Alleinerziehende Mutter aus Düsseldorf mit 175.000 EUR Schulden
Nach einer Scheidung blieb die Mandantin mit 175.000 EUR Verbindlichkeiten zurück. Zudem drohten Kontopfändungen.
Unsere Lösung: Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldnerin: Düsseldorf
- Anzahl der Gläubiger: 18
- Höhe der Gesamtschulden: 175.000 EUR
- Nettoeinkommen der Schuldnerin: 1.600 EUR
- Auszug der Namen der Gläubiger: Commerzbank, GEZ, Targobank, Vodafone, Zalando, Otto, Amazon, Sparkasse Düsseldorf
Ehemann aus Krefeld mit Kreditschulden in Höhe von 75.000 EUR
Der Mandant ist Ehemann und Alleinverdiener. Er hatte zwei Darlehen aufgenommen und konnte sie mit seinem Einkommen nicht mehr bedienen. Es drohten Kontopfändungen und eine Gehaltspfändung.
Unsere Lösung: Aufgrund des Einkommens sowie der Tatsache, dass es eine unterhaltsberechtigte Ehefrau sowie zwei minderjährige Kinder gibt, haben wir eine Privatinsolvenz empfohlen. Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Krefeld erfolgreich zu der Eröffnung einer Privatinsolvenz führte. Hier interessant: Aufgrund der Unterhaltspflichten und den aktuellen Pfändungsgrenzen kann der Mandant auch während der Privatinsolvenz über sein gesamtes Nettoeinkommen frei verfügen, es gib keine Abzüge.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Krefeld
- Wohnort des Schuldners: Krefeld
- Anzahl der Gläubiger: 2
- Höhe der Gesamtschulden: 65.000 EUR
- Nettoeinkommen des Schuldners: 2.400 EUR
- Auszug der Namen der Gläubiger: Targobank, Santander Bank
Arbeiter aus Solingen mit ca. 55.000 EUR Schulden
Der Mandant aus Solingen ist angestellter Arbeitnehmer. Im Laufe der letzten Jahre häufte er einen Schuldenberg in Höhe von ca. 55.000 EUR an.
Unsere Lösung: Da es bei dem konkreten Einkommen auf lange Zeit nicht möglich wäre, den Schuldenberg abzuzahlen, haben wir eine Privatinsolvenz empfohlen. Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Wuppertal (zuständig für in Solingen lebende Schuldner) erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Wuppertal
- Wohnort des Schuldners: Solingen
- Anzahl der Gläubiger: 7
- Höhe der Gesamtschulden: 55.000 EUR
- Nettoeinkommen des Schuldners: 2.000 EUR
- Auszug der Namen der Gläubiger: Stadtsparkasse Solingen, Amazon, Klarna, Targobank
Single und Bürgergeldempfänger mit 25.000 EUR Schulden
Der Mandant aus Düsseldorf war lange Zeit angestellter Arbeitnehmer. Nach dem Jobverlust empfängt er aktuell Bürgergeld. Die Schuldenhöhe beläuft sich auf ca. 25.000 EUR.
Unsere Lösung: Da es bei dem aktuellen Einkommen (Bürgergeld) auf längere Zeit nicht möglich wäre, den Schuldenberg abzuzahlen, haben wir eine Privatinsolvenz empfohlen. Wir führten den außergerichtlichen Einigungsversuch durch und bereiteten anschließend den Insolvenzantrag vor, der vom Amtsgericht Düsseldorf erfolgreich zu der Eröffnung einer Privatinsolvenz führte.
Ergebnis: Nach 36 Monaten Restschuldbefreiung, Ruhe vor den Gläubigern und ein schuldenfreier Neuanfang.
Weitere Details:
- Zuständiges Insolvenzgericht: Düsseldorf
- Wohnort der Schuldners: Düsseldorf
- Anzahl der Gläubiger: 5
- Höhe der Gesamtschulden: 25.000 EUR
- Nettoeinkommen des Schuldners: Bürgergeld
- Auszug der Namen der Gläubiger: Privatpersonen, Santander Bank, O2, Vodafone
Weitere Rechtsgebiete der Kanzlei
Arbeitsrecht
Anwalt für Arbeitsrecht Düsseldorf – für Arbeitnehmer und Arbeitgeber. Wir helfen bundesweit insbesondere bei Kündigung und Kündigungsschutzklage (fristlose Kündigung, außerordentliche Kündigung, ordentliche Kündigung, personenbedingte Kündigung, verhaltensbedingte Kündigung, betriebliche Kündigung). Achtung: Ab Zugang der Kündigung bleiben nur 3 Wochen Zeit für eine Kündigungsschutzklage!
Strafrecht
Ihr Anwalt für Strafrecht in Düsseldorf. Rechtsanwalt B. Dimsic, LL.M. ist Strafverteidiger in Düsseldorf, er berät und vertritt Mandanten in Strafverfahren bundesweit. Vorladung von der Polizei als Beschuldigte(r) erhalten? Durchsuchung? Festnahme? Untersuchungshaft? Nehmen Sie unverbindlich Kontakt zu uns auf!
Bußgeldrecht
Anwalt für Bußgeldrecht. Ihre Spezialisten bei Bußgeldverfahren. Geblitzt worden? Zu schnell unterwegs? Handy am Steuer? Abstandsverstoß etc.? Achtung: Nach Zugang des Bußgeldbescheides haben Sie nur 2 Wochen Zeit Einspruch einzulegen.
Privatinsolvenz / Verbraucherinsolvenz & Regelinsolvenz
Anwalt für Privatinsolvenz Düsseldorf. Sie sind verschuldet und wollen endlich schuldenfrei werden? Egal ob Sie 5.000 Euro oder 1 Millionen Euro Schulden haben, wir helfen weiter. Wir helfen bei Privatinsolvenz / Verbraucherinsolvenz, Regelinsolvenz und Schuldenregulierung. Mit unserer Hilfe werden Sie nach maximal 3 Jahren schuldenfrei.
Verkehrsrecht & Unfallregulierung
Anwalt für Verkehrsrecht Düsseldorf. Wir regulieren jährlich mehrere hundert Verkehrsunfälle bundesweit. Wir kennen die Tricks der Versicherer und setzen Ihre Ansprüche durch. Dabei verfügen wir über ein ausgezeichnetes Netzwerk von Kfz-Gutachtern, die Ihren Schaden innerhalb von 24 Stunden aufnehmen und das Gutachten erstellen. Regulieren Sie Ihren Unfall mit unseren Spezialisten für Verkehrsrecht!